確定申告の書類を広げたまま、「小規模企業共済、そろそろ掛金を上げたほうがいいのかな」と手が止まる。私も同じところで止まっていました。控除の欄の金額を見ていると、どうしても「もっと上げれば、もっと返ってくるのでは」と考えてしまうからです。
調べ始めて最初に見つかるのは、この一文です。中小機構の公式ページにも、はっきりこう書かれています。
納付した掛金に対して100%以上の解約手当金をお受け取りいただけるのは、掛金納付月数が240か月(20年)以上からです。
20年やれば100%を超える。 だから20年を目標に、できれば満額まで上げておこう。そう読むのが自然だと思います。私もそう読みました。
ところが今回、中小機構が公開している計算方法のページを開いて、公式の計算例を1円単位で追いかけてみたら、様子が違いました。同じサイトの中に、15年加入して86.4%しか戻らない人と、まったく同じ15年・同じ掛金で108.1%受け取る人が、並んで載っていたのです。
差は1,170,000円。加入年数も、払った金額も、増額した履歴も、完全に同じ2人です。違っていたのは「やめ方」だけでした。
そしてもうひとつ。「20年」という数字は、加入してからの年数ではなかったのです。
この記事では、2026年9月30日に私が中小機構のページを直接開いて確かめた内容だけを使って、この2つを順番にほどきます。使った数字の出典は最後に並べます。
まず結論|「20年」は加入年数ではなく、掛金区分ごとの月数です
先に答えを置きます。言いたいことは2つだけです。
- 支給率を決める「掛金納付月数」は、掛金月額500円を1口とした掛金区分ごとに数えます。つまりあとから増額した分は、その分を払い始めた月からしか数えてもらえません
- そして、元本割れという言葉が当てはまるのは「任意解約した人」だけです。廃業したとき、法人成りしたとき、65歳以降に老齢給付として受け取るときは、別の計算になります
先に断っておくと、これは公式が隠している話ではありません。さきほど引用した一文の、すぐ次の行に書いてあります。
加入期間が240か月以上でも、途中で掛金を増額/減額した場合で掛金区分ごとの掛金納付月数が240か月を下回ったときは、任意解約した場合に受け取れる解約手当金が掛金合計額を下回ることがあります。
※掛金納付月数は掛金月額500円を1口とした掛金区分ごとに数えます。
― 中小機構「解約手当金の額の算定方法」
私はこの2行を、最初に読んだとき読み飛ばしていました。「240か月以上でも」「掛金区分ごと」という条件が、前の行の「20年以上からです」という結論を丸ごと書き換えているのに、気づかなかったのです。
この2つを合わせると、よく言われる「20年続ければ大丈夫」はこう書き直せます。
満額まで上げた人が本当に元本割れしないのは、「増やした分も20年払い終えたとき」です。そしてその率が問題になるのは、自分の意思で解約したときだけです。
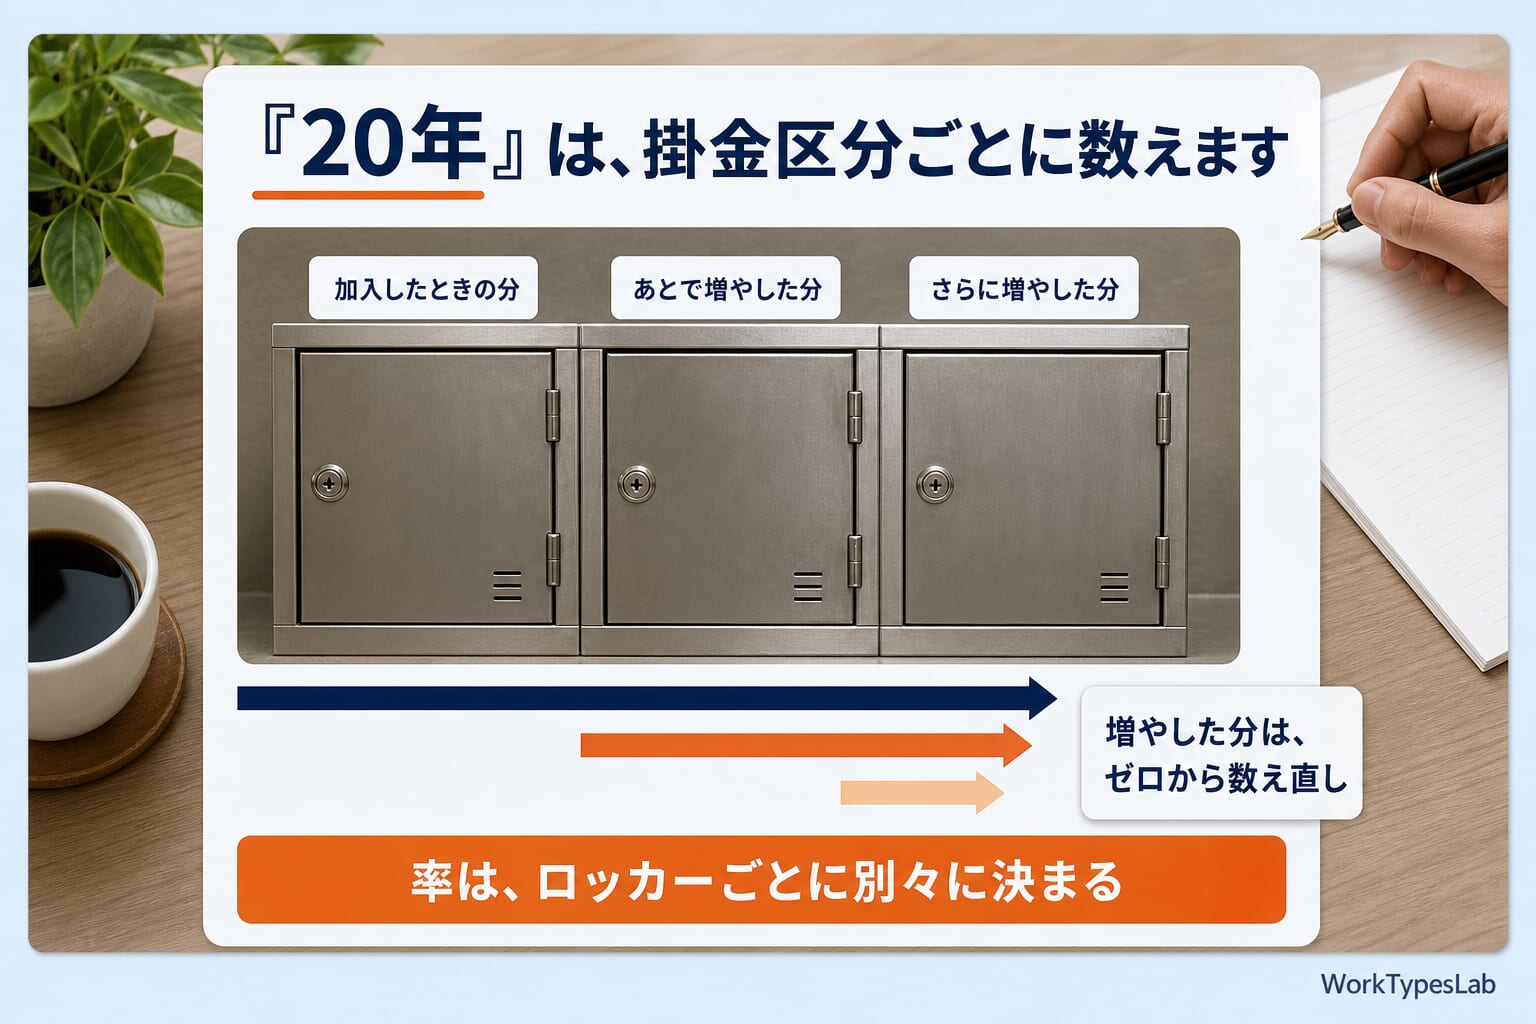
私はこれを、コインロッカーの列のように考えると分かりやすいと思っています。加入したときに1つ目のロッカーを借りる。5年後に増額すると、2つ目のロッカーを新しく借りることになります。1つ目には5年分の「借りた実績」が付いていますが、2つ目はゼロからのスタートです。20年後に全部引き上げるとき、返ってくる割合はロッカーごとに別々に計算される、というイメージです。
📘 NOTE 連載 第1章 公開中
Claude Codeを1営業日で立ち上げる完全手順|AIで月60本のブログ運営を始める前に
ブログ業務を 週18時間→週3時間 に圧縮した、個人事業主のAI業務設計記録。
環境構築・MCP・WordPress自動投稿・Note収益化まで、コピペ再現できるレベルで全公開しています。
無料部分3,200字+有料9,800字 / 連載全13章
公式の計算例を1円単位で追いかけました(15年で86.4%)
いちばん強い証拠は、中小機構自身が出している計算例です。「解約手当金の額の算定方法」のページに、こんな例が載っています。
4月に月額10,000円で加入し、加入から5年後に20,000円を増額、加入から10年後にさらに20,000円を増額して、15年目の3月に任意解約した人。
つまり最終的な掛金月額は50,000円で、通算15年。公式がこの人の解約手当金を計算して見せてくれています。
| 掛金区分 | 掛金月額 | 納付月数 | 納付額 | 支給率 | 解約手当金 |
|---|---|---|---|---|---|
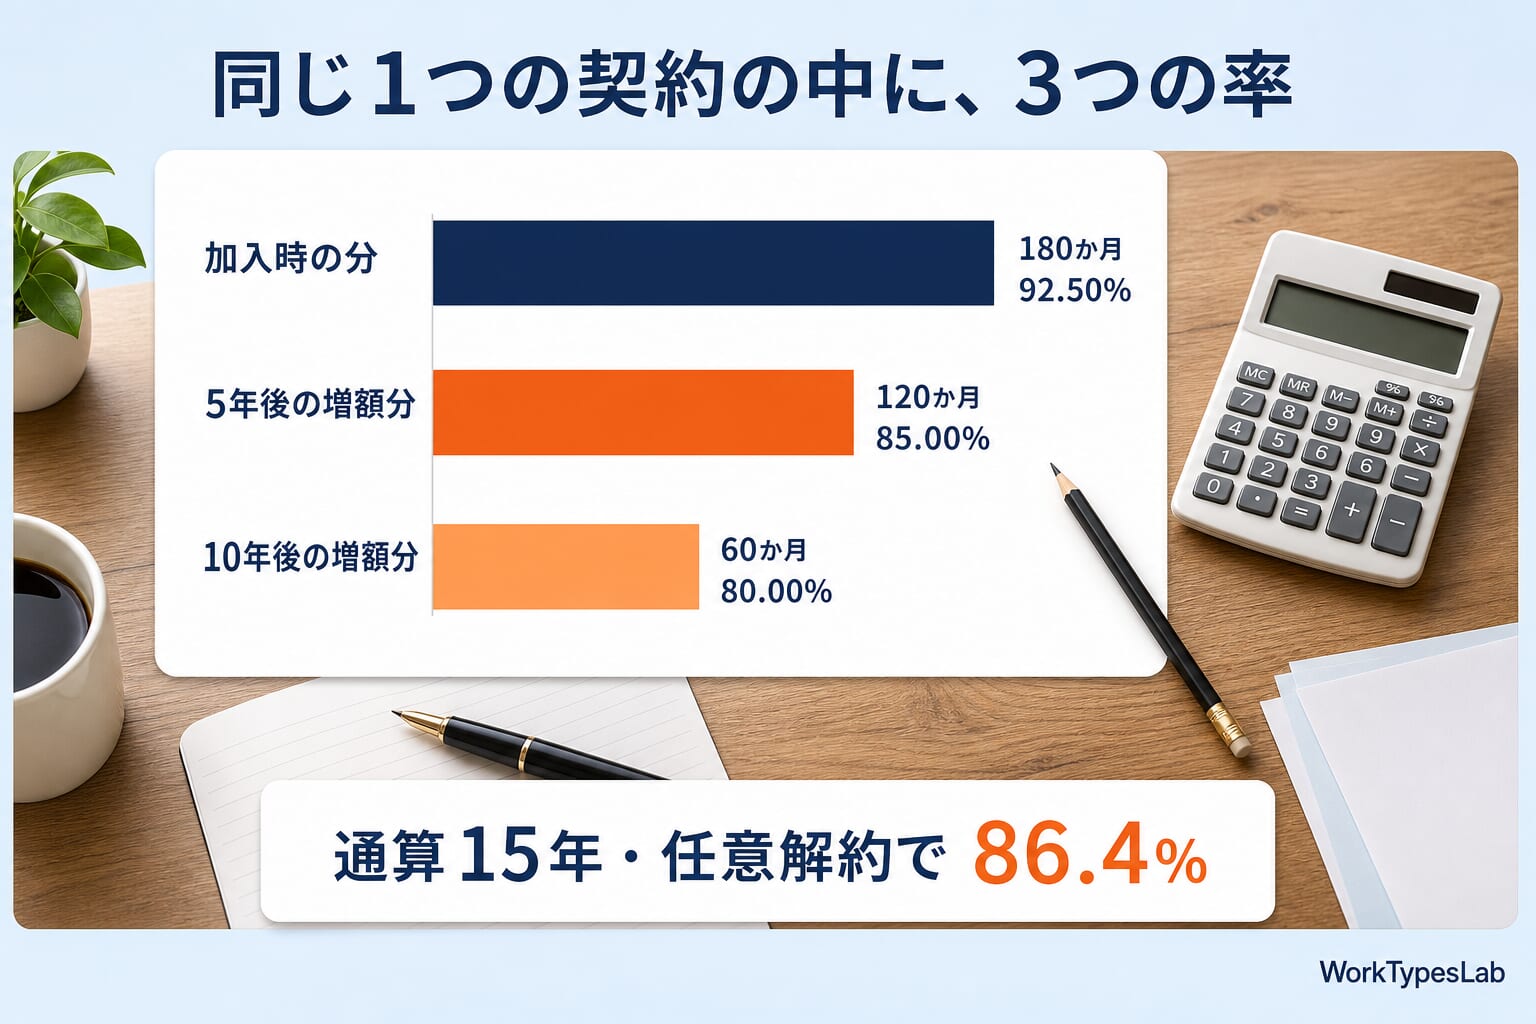
| (a) 加入時から | 10,000円 | 180か月 | 1,800,000円 | 92.50% | 1,665,000円 |
| (b) 5年後の増額分 | 20,000円 | 120か月 | 2,400,000円 | 85.00% | 2,040,000円 |
| (c) 10年後の増額分 | 20,000円 | 60か月 | 1,200,000円 | 80.00% | 960,000円 |
| 合計 | 50,000円 | — | 5,400,000円 | — | 4,665,000円 |
5,400,000円払って、4,665,000円。率にして86.4%、金額では735,000円のマイナスです。
ここで見てほしいのは、支給率が3つとも違うという点です。(a)は92.50%、(b)は85.00%、(c)は80.00%。同じ人の、同じ1つの契約の中の話です。
理由は納付月数です。(a)は180か月ですが、(b)は120か月、(c)は60か月しか払っていません。支給率は、契約全体の年数ではなく、それぞれの区分が何か月払われたかで決まるのです。
そして増額という行為は、構造上かならず「残りの年数しか払えない区分」を作ります。5年後に増やした分は、どんなに頑張っても契約全体より5年短い。10年後に増やした分は10年短い。だからあとから満額に近づけた人のほうが、全体の率は下がるのです。
私はこの表を見て、正直ぞっとしました。「20年続ければ元本割れしない」を信じて掛金を上げてきた人は、上げた分については20年を1日も払っていないわけです。
なお、この記事の支給率はすべて中小機構の公式表から起こし、公式の計算例と1円単位で一致することを確かめてから使っています。
同じ15年でも、やめ方で1,170,000円ちがいます
ここが、この記事のいちばんの芯です。
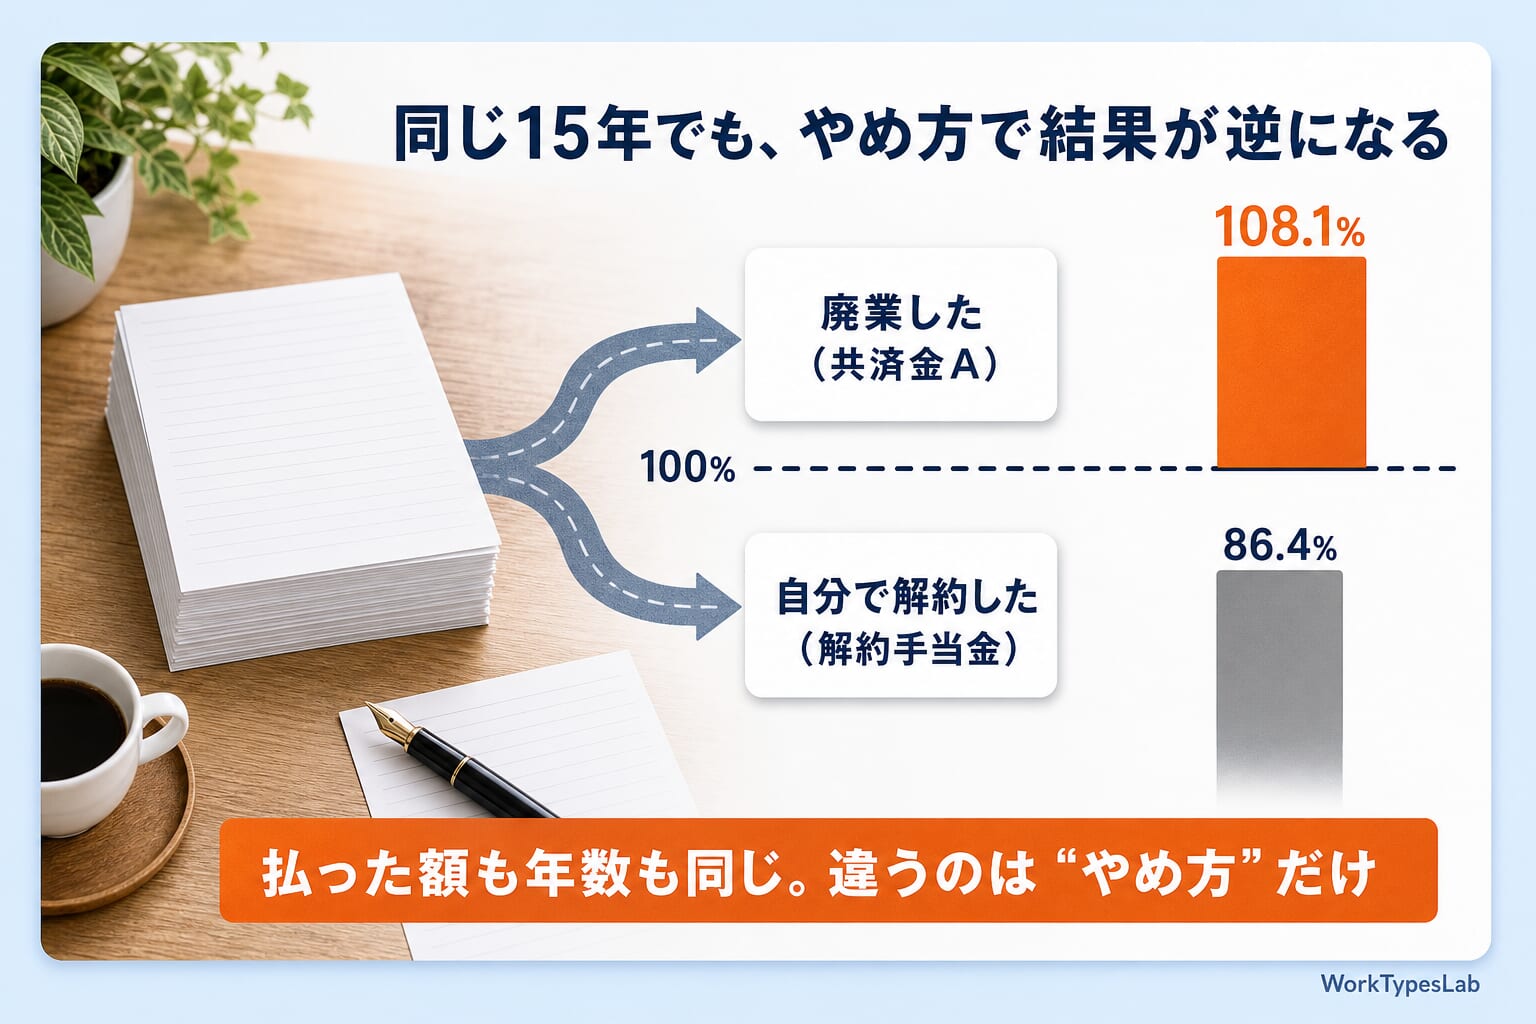
中小機構は、まったく同じ (a)180か月 /(b)120か月 /(c)60か月 の例を、2つのページで公開しています。片方は「任意解約したとき」、もう片方は「個人事業を廃業したとき」です。
| やめ方 | 受け取るもの | 受取額 | 納付5,400,000円に対して |
|---|---|---|---|
| 任意解約した | 解約手当金 | 4,665,000円 | 86.4%(▲735,000円) |
| 個人事業を廃業した | 共済金A(基本共済金) | 5,835,000円 | 108.1%(+435,000円) |
差は1,170,000円です。払った金額も、加入年数も、増額のタイミングも同じ。違うのはやめ方だけ。
1口(掛金月額500円分)あたりで比べると、(a)の180か月分は解約手当金なら83,250円、共済金Aなら100,550円。同じ1口に2つの値段が付いているわけです。
しかも差はこれで止まりません。共済金A・Bには「付加共済金」の上乗せがありますが、解約手当金には付きません。公式の書き方はこうです。
ただし、解約手当金は対象になりません
つまり上の表の1,170,000円という差は、まだ下限の値です。
これは制度の欠陥ではなく、設計意図です
「わざと低くしているのでは」と思った方へ。そのとおりで、公式がそう書いています。
給付水準の体系は、相互扶助の精神に基づき、事業をやめたとき等にお受け取りいただく共済金の額を高めに設定し、任意性の高い解約手当金の額を低めに設定しています。
― 中小機構「共済金の額の算定方法」
「任意性の高い」という言い方に全部が入っています。この共済は事業をやめるときや老後のために積むもので、途中で自分の都合でやめる人の取り分は、意図的に低く置かれているのです。同じページには予定利率1.0%(令和5年9月1日現在)とも書かれています。
4つの出口を混ぜないでください
「元本割れ」の話でいちばん混乱しやすいのが、受け取り方が4種類あることです。個人事業主の場合、こう分かれます。
| 種類 | どういうときに受け取るか |
|---|---|
| 共済金A | 個人事業を廃業したとき(複数の事業があるなら全部やめることが条件)/共済契約者が亡くなったとき |
| 共済金B | 老齢給付=65歳以上で180か月以上払い込んだとき。仕事を続けたまま請求できます |
| 準共済金 | 個人事業を法人成りして、加入資格がなくなったとき |
| 解約手当金 | 任意解約/機構解約(掛金を12か月以上滞納)/法人成りしたが資格は残っている状態で解約したとき |
この記事に出てくる86.4%や92.50%といった率は、いちばん下の「解約手当金」の話だけです。廃業・法人成り・老齢給付は別の計算表を使います。
見逃してほしくないのが共済金Bです。65歳以上で180か月(15年)以上払っていれば、事業を続けたままでも請求できます。「20年待たないと損」と思って窮屈になっている方には、大きい情報だと思います。
受け取れる下限も種類で違います。共済金A・Bは掛金納付月数が6か月未満、準共済金と解約手当金は12か月未満だと受け取れません。
増額すると率が下がり、減額では下がりません
ここは、私自身がいちばん間違えたところです。公式の「途中で掛金を増額/減額した場合」という書き方をそのまま受け取って、「増やすのも減らすのも元本割れの原因になる」と理解していました。この記事の構成メモにも、最初はそう書いていました。
ところが実際に計算してみると、半分だけ当たっていて、半分は逆でした。
増額が率を下げる理由
増額は、コインロッカーの話のとおり必ず「新しい区分」を作ります。その区分は、契約の残り年数しか払えません。
1万円で加入して10年目に5万円増額し(合計6万円)、25年目に任意解約した人を計算します。
| 掛金区分 | 納付月数 | 支給率 | 納付額 | 受取額 |
|---|---|---|---|---|
| 10,000円 | 300か月(25年) | 102.50% | 3,000,000円 | 3,075,000円 |
| 50,000円 | 180か月(15年) | 92.50% | 9,000,000円 | 8,325,000円 |
| 合計 | — | — | 12,000,000円 | 11,400,000円=95.0%(▲600,000円) |
通算25年払って、95.0%です。一方、増額せず1万円のままなら300か月で102.50%。3,000,000円払って3,075,000円(+75,000円)のプラスでした。
つまり増額したせいでプラスがマイナスに変わったように見えます。ただしこの2人は払った金額がまったく違います。増額した人は控除もその分多く取っているので、率だけで損得は言い切れません。
もう少し際どい例も出します。3万円で21年払い、最後の2年だけ4万円に増やした人。3万円の区分は252か月で100.50%(7,560,000円→7,597,800円)、増額した4万円分は24か月で80.00%(960,000円→768,000円)。合わせると納付8,520,000円に対して受取8,365,800円で、98.2%=▲154,200円。
通算21年でも元本割れしています。たった2年分の増額が、全体を100%の下に引き下げました。
いちばん起きやすいのは、たぶん次の形です。1万円で加入し、5年ごとに1.5万円ずつ真面目に増やして、25年目に7万円になっていた人。
| 掛金区分 | 納付月数 | 支給率 |
|---|---|---|
| 10,000円 | 300か月 | 102.50% |
| 15,000円 | 240か月 | 100.00% |
| 15,000円 | 180か月 | 92.50% |
| 15,000円 | 120か月 | 85.00% |
| 15,000円 | 60か月 | 80.00% |
納付12,000,000円に対して、受取11,422,500円=95.2%(▲577,500円)。いちばん計画的に積み上げた人が、いちばん率を落とす形です。
減額は「凍結」なので、遅い減額はむしろ有利です
では減額はどうか。減額は新しい区分を作りません。すでに払い終えた区分の月数が、そのまま残るだけです。走った距離の記録が消えるわけではないのです。
これを証明する組み合わせがあります。
| ケース | 掛金区分の中身 | 受取率 |
|---|---|---|
| 7万円で5年払い、そこから25年は1万円に減額(早い減額) | 10,000円×360か月 + 60,000円×60か月 | 92.5%(▲540,000円) |
| 1万円で30年払い、25年目に6万円を増額(遅い増額) | 10,000円×360か月 + 60,000円×60か月 | 92.5%(▲540,000円) |
やったことは正反対なのに、結果が完全に同じです。納付はどちらも7,200,000円、受取はどちらも6,660,000円。
なぜ同じかというと、「増額したか減額したか」は結果に効いていないからです。効いているのは「どの区分を何か月払ったか」だけ。この2人は、そこが一致していました。
だから減額の向きはこうなります。
| ケース | 掛金区分の中身 | 受取率 |
|---|---|---|
| 7万円で25年払い、最後の5年だけ1万円に減額 | 10,000円×360か月 + 60,000円×300か月 | 102.9%(+630,000円) |
| 7万円で30年、増減なしでまっすぐ | 70,000円×360か月 | 105.0%(+1,260,000円) |
遅い減額なら102.9%で、ちゃんとプラスです。もちろん減額しないほうが率は高いのですが、それは払った金額が多いからで、減額が罰になっているわけではありません。
「掛金を下げたら損をする」と思って無理に払い続けている方は、ここを覚えておいてよいと思います。長く払ってきた人ほど、減額のダメージは小さくなります。
変更のルールは「月に1回だけ」
掛金の変更そのものの決まりも、「小規模企業共済の掛金」のページで確認しておきます。
- 掛金月額は1,000円から70,000円まで、500円単位で自由に設定できます(増額は70,000円まで、減額は1,000円まで)
- 変更は途中で月に1回に限りできます。同じ月のうちに もう一度変更することはできません
- 納付方法は口座振替のみ(共済契約者本人の個人名義口座)。月払い・半年払い(年2回)・年払い(年1回)から選べます
- 口座振替日は毎月18日です(土日祝なら翌営業日)
- 前納すると前納減額金を受け取れます。1年以内の前納掛金も控除の対象です
- 引き落としできなかった掛金は、未納月の翌々月以降、最初に来る偶数月に、その月の分と合算して引き落とされます
自分の率を自分で計算する方法(境目は20年)
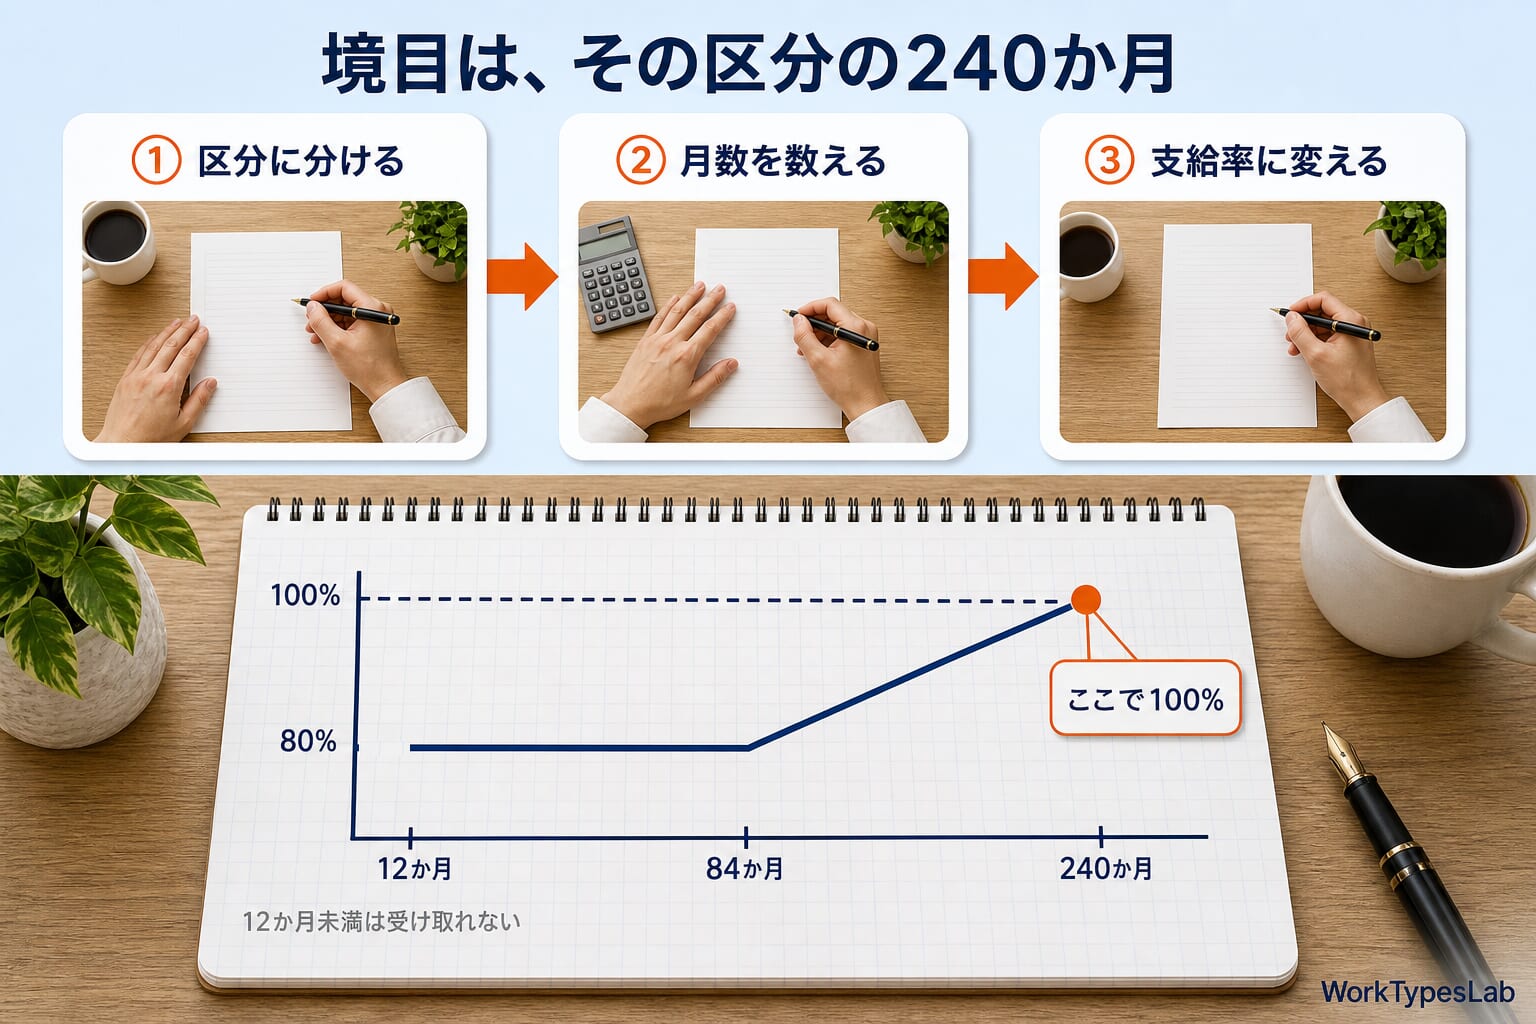
ここまでの話を自分に当てはめる手順は3つです。
1. 自分の掛金の履歴を「区分」に分解する。
加入したときの金額が1つ目の区分。そこから増額したぶんが2つ目、3つ目……です。減額したときは、減らした分の区分がその時点で止まったと考えます。
2. 区分ごとに「何か月払ったか」を数える。
年数ではなく月数です。増額した分は、増額した月から数えます。
3. 月数を支給率に変える。
中小機構の公式表から起こすと、こうなります(解約手当金の場合)。
| 掛金納付月数 | 支給率 |
|---|---|
| 12か月未満 | 0%(受け取れません) |
| 12か月以上83か月以下 | 80.00% |
| 84か月以上245か月以下 | 80.50%に、84か月を超えた6か月ごとに0.75ポイントを足す |
| 246か月以上 | 100.25%に、246か月を超えた6か月ごとに0.25ポイントを足す(上限120.00%・720か月以上) |
言葉だと分かりにくいので、実際の値を並べます。あなたが増額した分は、何年払えば100%を超えるのか、という表です。
| 増額分を払った年数 | 納付月数 | 支給率 | 判定 |
|---|---|---|---|
| 1年 | 12か月 | 80.00% | 元本割れ |
| 5年 | 60か月 | 80.00% | 元本割れ |
| 10年 | 120か月 | 85.00% | 元本割れ |
| 15年 | 180か月 | 92.50% | 元本割れ |
| 19年 | 228か月 | 98.50% | 元本割れ |
| 20年 | 240か月 | 100.00% | ちょうど100% |
| 21年 | 252か月 | 100.50% | プラス |
これが「20年」の正体です。加入して20年ではなく、その区分を240か月払って、ようやく100.00%。だから増額を考えるときの問いは「あと何年やるか」ではなく、「この増額分を、これから240か月払えるか」になります。
たとえば65歳で受け取るつもりの人が、その15年前に増額したなら、その増額分は180か月で解約手当金なら92.50%です。ただし65歳以上で180か月以上なら共済金B(老齢給付)の対象なので、解約手当金の表は使いません。どの出口から出るのかを決めてから率を見る、という順番が大事です。
掛金の控除は毎年効きます(公式の節税額一覧)
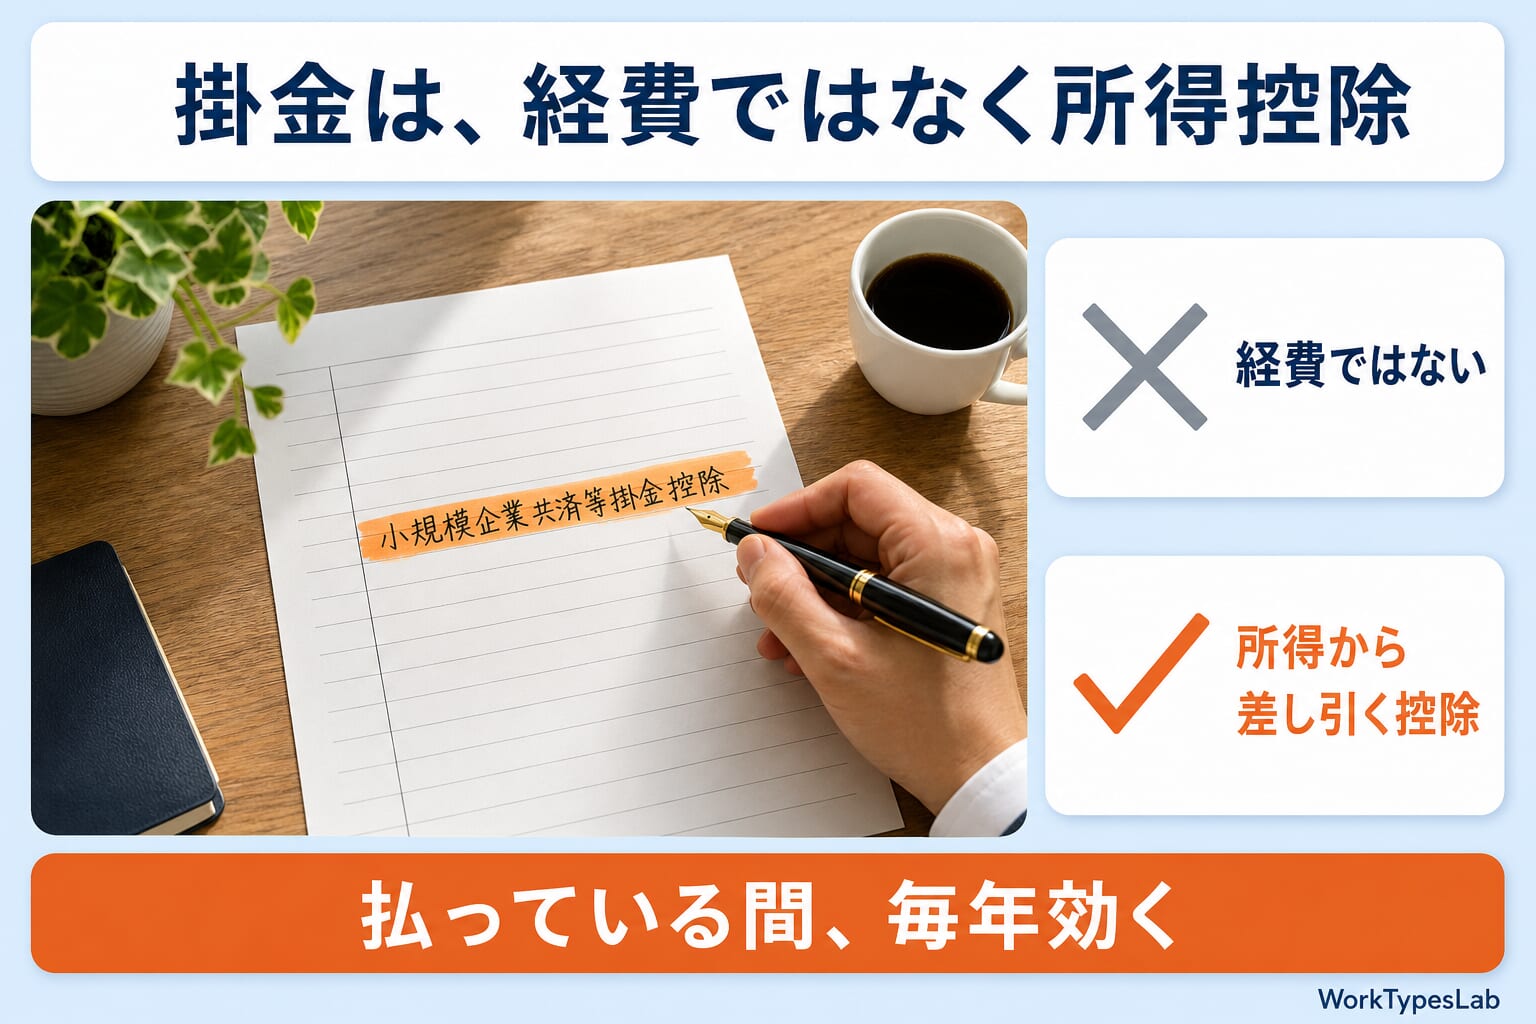
率の話ばかり書いてきたので、反対側も置きます。この共済のいちばん大きい効果は、受け取る率ではなく、払っている間ずっと続く所得控除です。
公式の書き方はこうです。
掛金は税法上、全額を小規模企業共済等掛金控除として、課税対象となる所得から控除できます。また、1年以内の前納掛金も同様に控除できます。なお、掛金は、共済契約者ご自身の収入の中から納付していただきますので、事業上の損金または必要経費には算入できません。
後半をよく読んでください。掛金は「経費」ではありません。所得控除です。
中小機構は、加入前と加入後で税負担がどれだけ変わるかの一覧を公開しています(令和6年10月現在の税率・住民税の均等割を5,000円として計算)。
| 課税される所得金額 | 加入前の所得税 | 加入前の住民税 | 月1万円 | 月3万円 | 月5万円 | 月7万円 |
|---|---|---|---|---|---|---|
| 200万円 | 104,600円 | 205,000円 | 20,700円 | 56,900円 | 93,200円 | 129,400円 |
| 400万円 | 380,300円 | 405,000円 | 36,500円 | 109,500円 | 182,500円 | 241,300円 |
| 600万円 | 788,700円 | 605,000円 | 36,500円 | 109,500円 | 182,500円 | 255,600円 |
| 800万円 | 1,229,200円 | 805,000円 | 40,100円 | 120,500円 | 200,900円 | 281,200円 |
| 1,000万円 | 1,801,000円 | 1,005,000円 | 52,400円 | 157,300円 | 262,200円 | 367,000円 |
右の4列が節税される金額(年額)です。公式の注記も添えます。
記載の内容は目安であり、将来の税額を保証するものではありません。
表を見るときの注意を2つだけ。所得税には復興特別所得税が含まれています。そして「課税される所得金額」は売上ではなく、総所得から基礎控除・扶養控除・社会保険料控除などを引いたあとの額です。
ひとつ気づいたことも正直に書きます。課税所得400万円と600万円で、節税額が同じ36,500円になっています(月1万円の列)。月3万円・月5万円の列も同額です。写し間違いではなく公式の表がそうなっていて、理由までは確かめられていないので、補正せずそのまま載せました。
そのうえで両方を並べてみます。さきほどの「通算25年で95.0%・▲600,000円」の人は、その間ずっと控除を取り続けていました。何年ぶんの節税額が600,000円を上回るかは課税所得によって変わります。だから「元本割れ=失敗」とは言い切れません。率だけを見るのも、控除だけを見るのも、どちらも片目で見ることになります。
経営セーフティ共済と混同しないでください
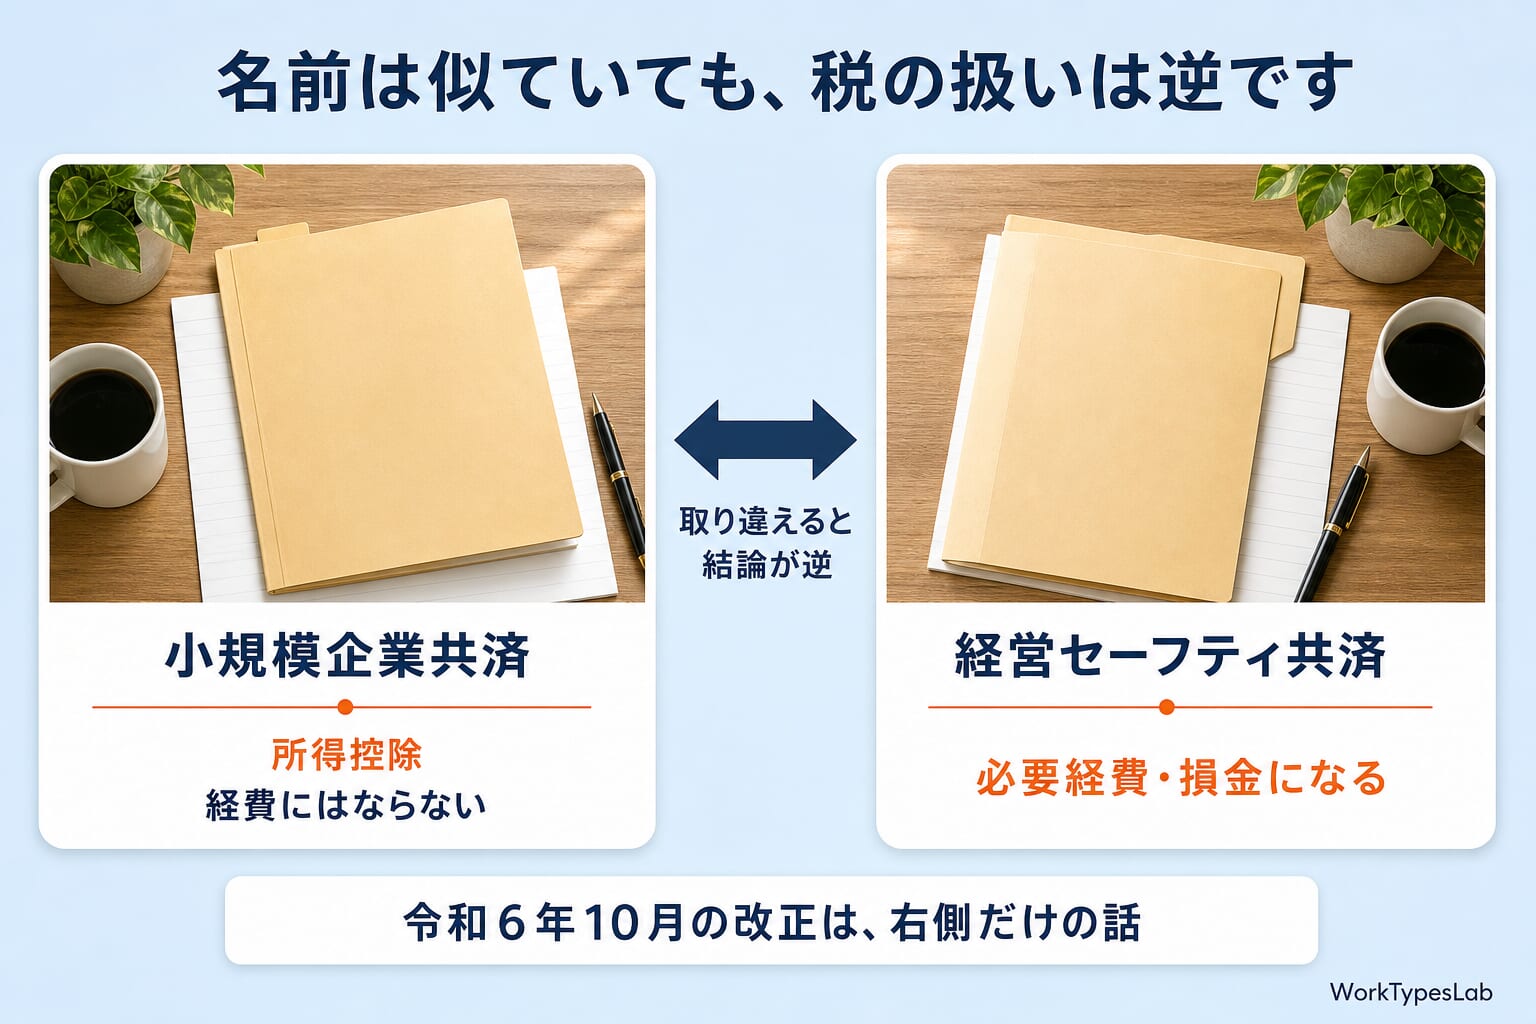
小規模企業共済を調べていると、経営セーフティ共済(中小企業倒産防止共済)が出てきます。同じ中小機構の制度で名前も似ていますが、税務の扱いがまったく逆なので、取り違えると結論がひっくり返ります。
| 小規模企業共済 | 経営セーフティ共済 | |
|---|---|---|
| 掛金の税務 | 所得控除(小規模企業共済等掛金控除)。必要経費・損金にはならない | 必要経費または損金に算入できる |
| 掛金月額 | 1,000円〜70,000円(500円単位) | 5,000円〜200,000円 |
| 主な目的 | 事業をやめたあとの生活資金・退職金 | 取引先が倒産したときの資金。無担保・無保証人で、掛金の最高10倍(上限8,000万円)まで借入れできる |
掛金が経費になるのは経営セーフティ共済のほうです。小規模企業共済の掛金は、引用のとおり必要経費になりません。
令和6年10月の改正は、経営セーフティ共済だけの話です
ここも、取り違えると逆の結論になる場所です。「令和6年10月から掛金が経費にならなくなった」という話を小規模企業共済のこととして受け取ると、対象が二重にずれます。
公式の原文はこうです(経営セーフティ共済の「共済契約の解約」と「経営セーフティ共済の魅力について」の2ページに同じ文言があります)。
令和6年10月1日以降に共済契約を解約し、再度共済契約を締結(再加入)する場合、その解約の日から2年を経過する日までの間に支出する掛金については、必要経費または損金の額に算入できません。
読み直すと、制限がかかる範囲はとても狭いことが分かります。
- 対象の制度は経営セーフティ共済だけです。小規模企業共済の改正ではありません
- 対象の人は「解約して、また入り直した人」だけです。入り続けている人にも、これから初めて入る人にも関係しません
- 制限される期間も解約の日から2年で、そこを過ぎた分は元どおりです
いま小規模企業共済に入っている方・これから入る方は、この改正を気にする必要はありません。そもそも掛金は最初から必要経費ではなく、所得控除だからです。
入らなくていい・満額にしなくていいケース
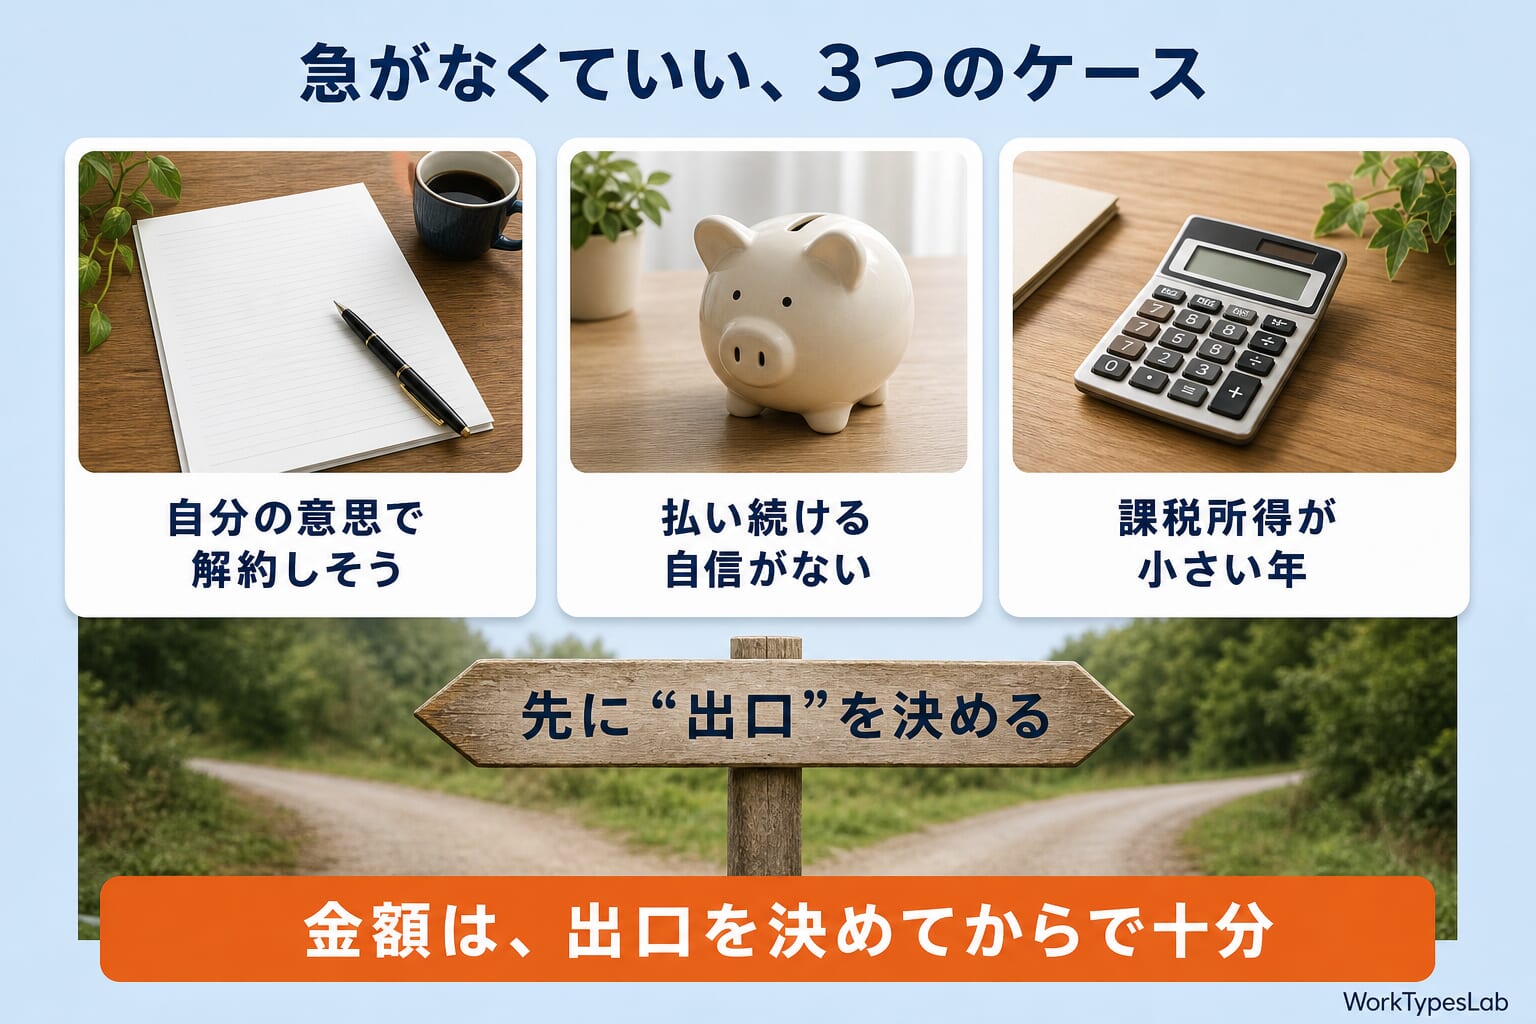
「結局おすすめなのか」が気になっていると思います。私は、次の場合は急がなくていいと思っています。
1. 20年以内に自分の意思で解約する可能性が高いなら、率では損をします
ここまでの表のとおりです。ただしこれは「任意解約」に限った話です。廃業も法人成りも任意解約ではありません。「20年もたないからやめておく」と考える前に、自分がどの出口から出そうかを考えてみてください。廃業なら共済金A、法人成りなら準共済金、65歳以上で180か月以上なら共済金B。任意解約の率が当てはまる人は、思ったより少ないかもしれません。
2. 払い続ける自信がないなら、最初から満額にしないほうがいいです
理由は「減額が不利だから」ではありません。それは上で否定したとおりです。理由は2つ。ひとつは、掛金納付月数が12か月未満で解約すると、解約手当金は0%=掛け捨てになること。もうひとつは、掛金を12か月以上滞納すると「機構解約」になり、解約手当金の率で処理されることです。無理な金額で始めて滞納するのが、いちばん避けたい形です。
3. 課税される所得金額が小さい年は、控除の価値も小さくなります
さきほどの表で言うと、課税所得200万円で月1万円なら、節税額は年20,700円です。0円ではありませんが、その分の現金を毎月共済に移す判断と釣り合うかは人によります。売上が読めない年に満額まで上げる必要はないはずです。
この共済のために会計ソフトを新しく契約する必要はありません
会計ソフトの話が必ず出てくるので、はっきり書いておきます。
小規模企業共済の掛金控除を受けるために、会計ソフトは要りません。掛金は経費ではなく所得控除なので、帳簿に仕訳を切る必要がありません。確定申告書の「小規模企業共済等掛金控除」の欄に、その年に払った金額を書くだけ。手書きでも同じように入ります。
つまり、こういうことです。
- 共済に入ったから会計ソフトが必要になる、ということはありません
- 掛金は事業の経費にならないので、会計ソフトで管理する対象でもありません
- その年に払った掛金の合計額を、申告書に1行書くだけです
では会計ソフトが要るのはどういう人か。それは共済とは別の理由で決まります。青色申告で複式簿記の帳簿を作る人、口座やカードが複数あって明細を手で写すのが現実的でない人、インボイスの登録をしていて消費税の申告がある人。そのどれでもないなら、この共済をきっかけに契約する理由は、私には思いつきません。
よくある質問
- 小規模企業共済は20年続ければ元本割れしないのですか?
-
「20年」は加入してからの年数ではありません。支給率は掛金月額500円を1口とした掛金区分ごとに、その区分を何か月払ったかで決まります。240か月払った区分が100.00%です。途中で増額した場合、その増額分は増額した月から数えるので、契約全体が20年を超えていても、増額分は240か月に届いていないことがあります。
- 掛金を増額すると元本割れするのですか?
-
増額そのものが罰則になるわけではありませんが、増額は必ず「契約の残り年数しか払えない新しい区分」を作ります。その区分が240か月に届かなければ、その部分の支給率は100%未満になります。公式の計算例では、加入から10年後の増額分(解約までに60か月)が80.00%でした。一方で、増額した分だけ所得控除も毎年増えていますので、率だけで損得は決まりません。
- 減額すると損をすると聞きました。本当ですか?
-
減額では支給率は下がりません。減額しても、それまでに払い終えた区分の月数はそのまま残ります。実際に計算すると、「7万円で25年払って最後の5年だけ1万円に減額」した場合は102.9%で、プラスです。むしろ払い続けられない金額のまま滞納するほうが不利で、掛金を12か月以上滞納すると機構解約となり、解約手当金の率で処理されます。
- 15年で廃業したら元本割れしますか?
-
同じ15年でも、廃業なら結果が逆になります。中小機構が公開している同一の例で比べると、任意解約なら4,665,000円(納付5,400,000円に対して86.4%)、個人事業を廃業した場合の共済金Aなら5,835,000円(108.1%)です。差は1,170,000円で、さらに共済金Aには付加共済金の上乗せがあります(解約手当金には付きません)。
- 65歳になりましたが、まだ仕事を続けています。受け取れますか?
-
共済金B(老齢給付)は、65歳以上で180か月以上払い込んでいれば、事業を続けたまま請求できます。「廃業しないと受け取れない」わけではありません。解約手当金とは別の計算になるので、任意解約の支給率表は当てはまりません。
- 掛金は経費になりますか?
-
なりません。公式の説明では「掛金は、共済契約者ご自身の収入の中から納付していただきますので、事業上の損金または必要経費には算入できません」とされています。全額が「小規模企業共済等掛金控除」として所得控除になります。経費として落ちるのは、名前の似た経営セーフティ共済のほうです。
- 令和6年10月から掛金が経費にならなくなったと聞きました
-
それは経営セーフティ共済の話で、対象も限られています。公式の文言は「令和6年10月1日以降に共済契約を解約し、再度共済契約を締結(再加入)する場合、その解約の日から2年を経過する日までの間に支出する掛金については、必要経費または損金の額に算入できません」です。対象は経営セーフティ共済のみ、かつ解約して再加入した人だけです。小規模企業共済の改正ではありません。
- 小規模企業共済に入るために、会計ソフトを契約する必要はありますか?
-
ありません。掛金は経費ではなく所得控除なので、帳簿に仕訳を切る必要がありません。確定申告書の控除欄に、その年に払った金額を書くだけです。手書きの申告書でも入ります。会計ソフトが必要になるかどうかは、青色申告で複式簿記をやるか、消費税の申告があるかといった別の事情で決まります。
まとめ|見るべきは「加入年数」ではなく「区分ごとの月数」と「出口」
最後に、この記事で確かめたことを並べます。
- 支給率を決める掛金納付月数は、掛金月額500円を1口とした掛金区分ごとに数えます。240か月でちょうど100.00%です
- だからあとから増額した分は、増額した月から数え直しになります。公式の計算例では、通算15年の人の中に92.50%・85.00%・80.00%の3つの率が同時に存在していました
- 増額と減額は対称ではありません。区分の中身が同じなら結果も同じで、「7万円で5年→1万円で25年」と「1万円で30年→最後に6万円増額」はどちらも92.5%でした。効いているのは各区分の月数だけです
- 元本割れという言葉が当てはまるのは、任意解約と機構解約だけです。同じ15年・同じ納付5,400,000円でも、任意解約は86.4%、廃業(共済金A)は108.1%。差は1,170,000円でした
- 公式は設計意図を明言しています。「任意性の高い解約手当金の額を低めに設定しています」
- 令和6年10月の改正は経営セーフティ共済だけ、しかも解約して再加入した人だけの話です
- この共済のために会計ソフトを契約する必要はありません。掛金は経費ではなく所得控除で、申告書に金額を書くだけです
この記事を書こうと思ったのは、自分が「20年続ければ大丈夫」と書きかけたからです。公式の計算例を開いたら、その20年が自分の思っていた20年ではなかった。しかも同じサイトの隣のページに、同じ条件で108.1%になる例が置いてありました。
だから、いま増額を迷っている方にお伝えしたいのは、ひとつの問いだけです。「自分は、どの出口から出るつもりだろう」。廃業か、法人成りか、65歳以降の老齢給付か、それとも任意解約か。この記事に出てきた率のほとんどは、いちばん最後の出口の話です。
そこが決まってから増額の額を決めれば十分です。掛金は月に1回、500円単位で変えられます。急いで決めるものではありません。
参照した公式ページ(2026年9月30日に確認)
いずれも中小機構(独立行政法人 中小企業基盤整備機構)の公式サイトです。
- 小規模企業共済の掛金:
https://kyosai-web.smrj.go.jp/customer/skyosai/installment/ - 解約手当金の額の算定方法:
https://kyosai-web.smrj.go.jp/customer/skyosai/claim/index_03.html - 共済金の額の算定方法:
https://kyosai-web.smrj.go.jp/customer/skyosai/claim/index_02.html - 共済金等請求・解約:
https://kyosai-web.smrj.go.jp/customer/skyosai/claim/ - 共済契約の解約(経営セーフティ共済):
https://kyosai-web.smrj.go.jp/customer/tkyosai/cancellation/ - 経営セーフティ共済の魅力について:
https://kyosai-web.smrj.go.jp/tkyosai/know/
制度や税率は変わります。手続きの前に、上のページと所轄の税務署でご確認ください。
あわせて読みたい関連記事
個人ブロガーのアフィリエイト収益化
完全ロードマップ
月3万→月22万を突破した「不変の8ステップ」と
寝ている間に収益が積み上がる自動化スクリプト全公開
約45,500字+Pythonスクリプト完全版コード公開
📱 WorkTypesLab公式LINE|Noteメンバーシップ「ひとり経営のAI実践ラボ」月¥500
連載もバイブルも、月¥500で全部読み放題になるNoteメンバーシップを運営しています。公式LINEでは、新着記事とメンバー限定で解禁した設定例のお知らせを月2-3回お届けします。
- 📘 連載「Claude Code × ブログ自動化フルガイド」全章(通常各¥300)が読み放題
- 📗 バイブルシリーズ Vol.1・Vol.2(通常各¥4,980)も読み放題
- 📩 質問・感想はLINEから直接やりとり可能
※ LINEの配信は月2-3回・解除はいつでも1タップで可能です
ひとり経営の
AI実装ラボ
Claude Code × MCP × WordPress × Note の業務実装ノウハウが毎月届く
月¥500 · 解約はワンタップ。バイブル全章+連載+限定アーカイブ読み放題。

コメント