6月に税務署から届いた、少し厚めの封筒。「予定納税額の通知書」と書いてあって、第1期分と第2期分に同じ金額が並んでいる。7月分はなんとか払った。でも今年は、春から大口の取引先が1社減って、売上が去年の半分くらいしかない。カレンダーをめくると、11月にもう1回、同じ金額の引き落としが待っている。
「今年はこんなに稼いでいないのに、去年の数字で前払いさせられるのか」と、通知書を見ながら手が止まる。
この予定納税、私も長いあいだ「通知書どおりに払うしかないもの」だと思っていました。こちらから金額を変えてもらえる手続きがあるとは知らなかったし、知っていても締切がいつなのかを気にしたことがありませんでした。
ところが今回、条文と国税庁のページを開いてみたら、11月分だけを減らしてもらう「減額申請」という手続きがちゃんとあって、しかも今年(2026年)は、その締切が11月16日(月)になっていました。法律に書いてある日付は「11月15日」なのに、です。
この記事では、2026年10月2日に私が国税庁のページと法令の条文(e-Gov法令検索)を直接開いて確かめた内容だけを使って、次の3つを順番にほどきます。
- 今年の締切が「11月15日」ではなく「11月16日(月)」になる理由
- 減額申請をすると11月分がいくらになるのか(ゼロになるとは限りません)
- 申請したほうがいい人と、申請しなくても困らない人の分かれ目
先に断っておくと、私は税理士ではありません。制度の一次情報を読んで整理した記事です。自分の数字で迷うところは、最後に並べた公式ページと所轄の税務署で確かめてください。
まず結論|締切は11月16日(月)。使えるのは「今年の税金が通知額より少なくなる人」
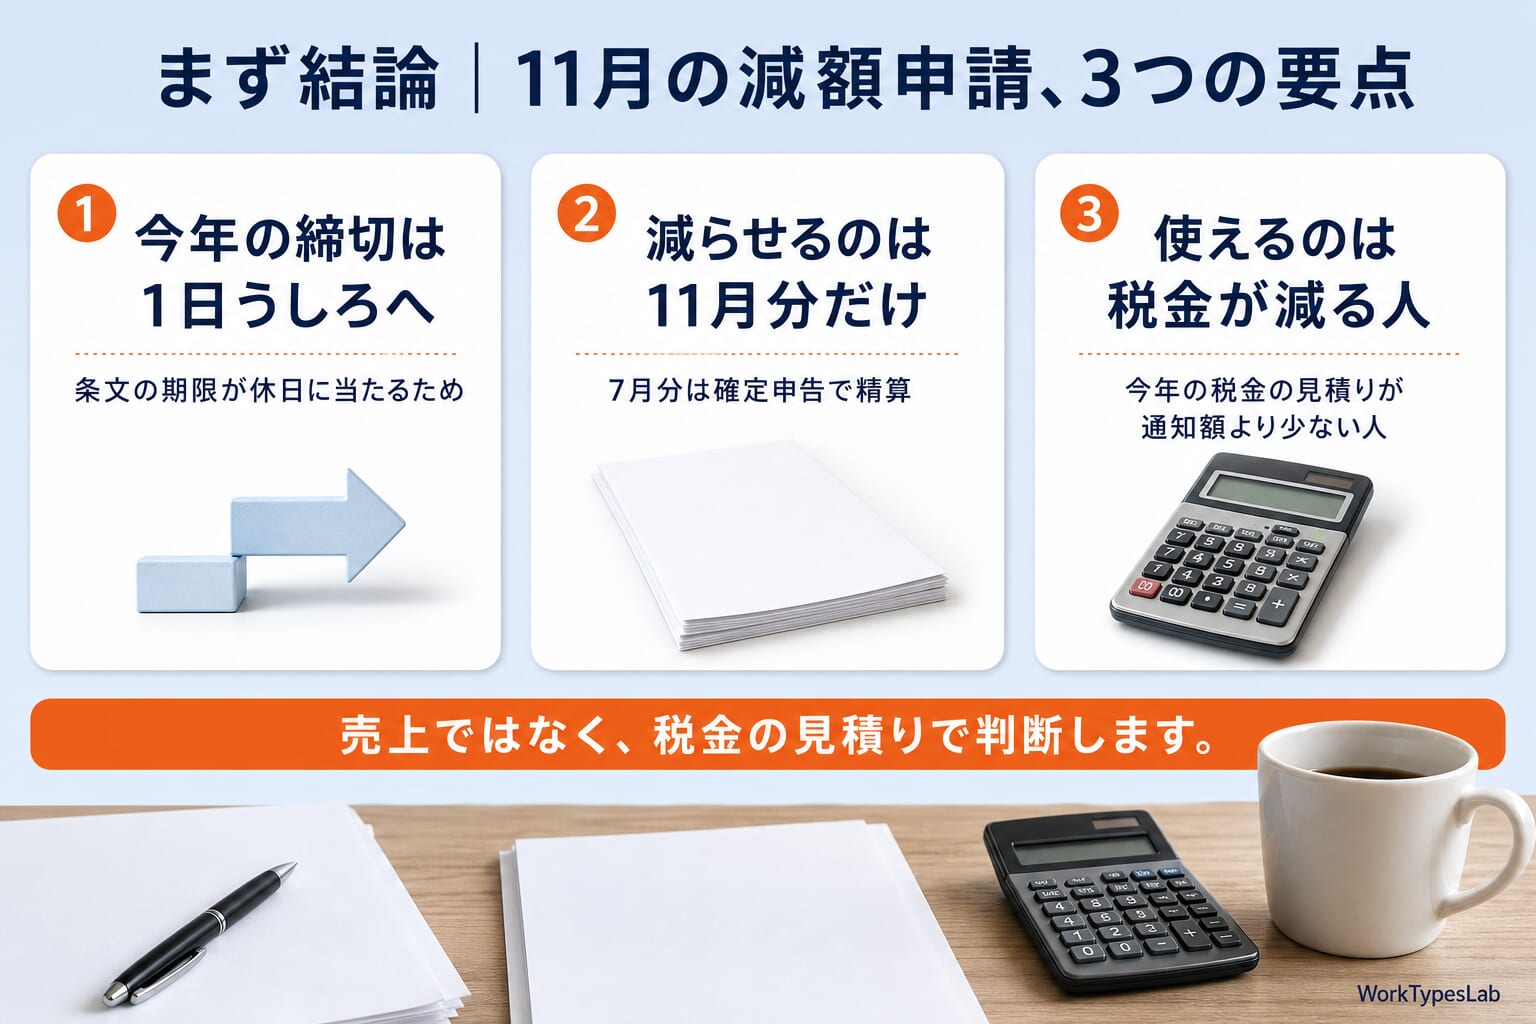
先に答えを置きます。
| 項目 | 2026年(令和8年)の中身 |
|---|---|
| 手続きの名前 | 所得税及び復興特別所得税の予定納税額の減額申請(11月の減額申請) |
| 減らせるもの | 第2期分(11月分)だけ |
| 見積りの基準日 | 2026年10月31日(土)の現況 |
| 提出期限 | 2026年11月16日(月) |
| 出し方 | e-Tax、または書面(税務署へ持参・送付) |
| 使える人 | 今年の税金の見積りが、通知された予定納税基準額より少なくなる人 |
国税庁の令和8年分の案内(「令和8年分 予定納税について」)には、はっきりこう書かれています。
本年10月31日の現況により、申告納税見積額を計算し、令和8年11月16日(月)までに、減額申請書を提出してください。
― 国税庁「令和8年分 予定納税について」(令和8年6月1日現在の法令に基づく説明書)
ポイントは、「今年の所得が落ちた」だけでは足りず、「今年の税金の見積り」が通知額より少なくなることです。売上が落ちても経費も同じくらい減っていれば、税金はあまり変わりません。逆に、売上はそこそこでも、医療費や扶養家族が増えて控除が大きくなった人は対象になり得ます。
もうひとつ大事なことがあります。減額申請をしなかったからといって、払いすぎた税金が消えるわけではありません。予定納税は「前払い」なので、多く払った分は翌年の確定申告で精算されて戻ってきます。減額申請で変わるのは、お金が手元にある時期です。ここは後で、数字で見ていきます。
予定納税のおさらい|6月の通知書の「第2期分」が11月に来ます
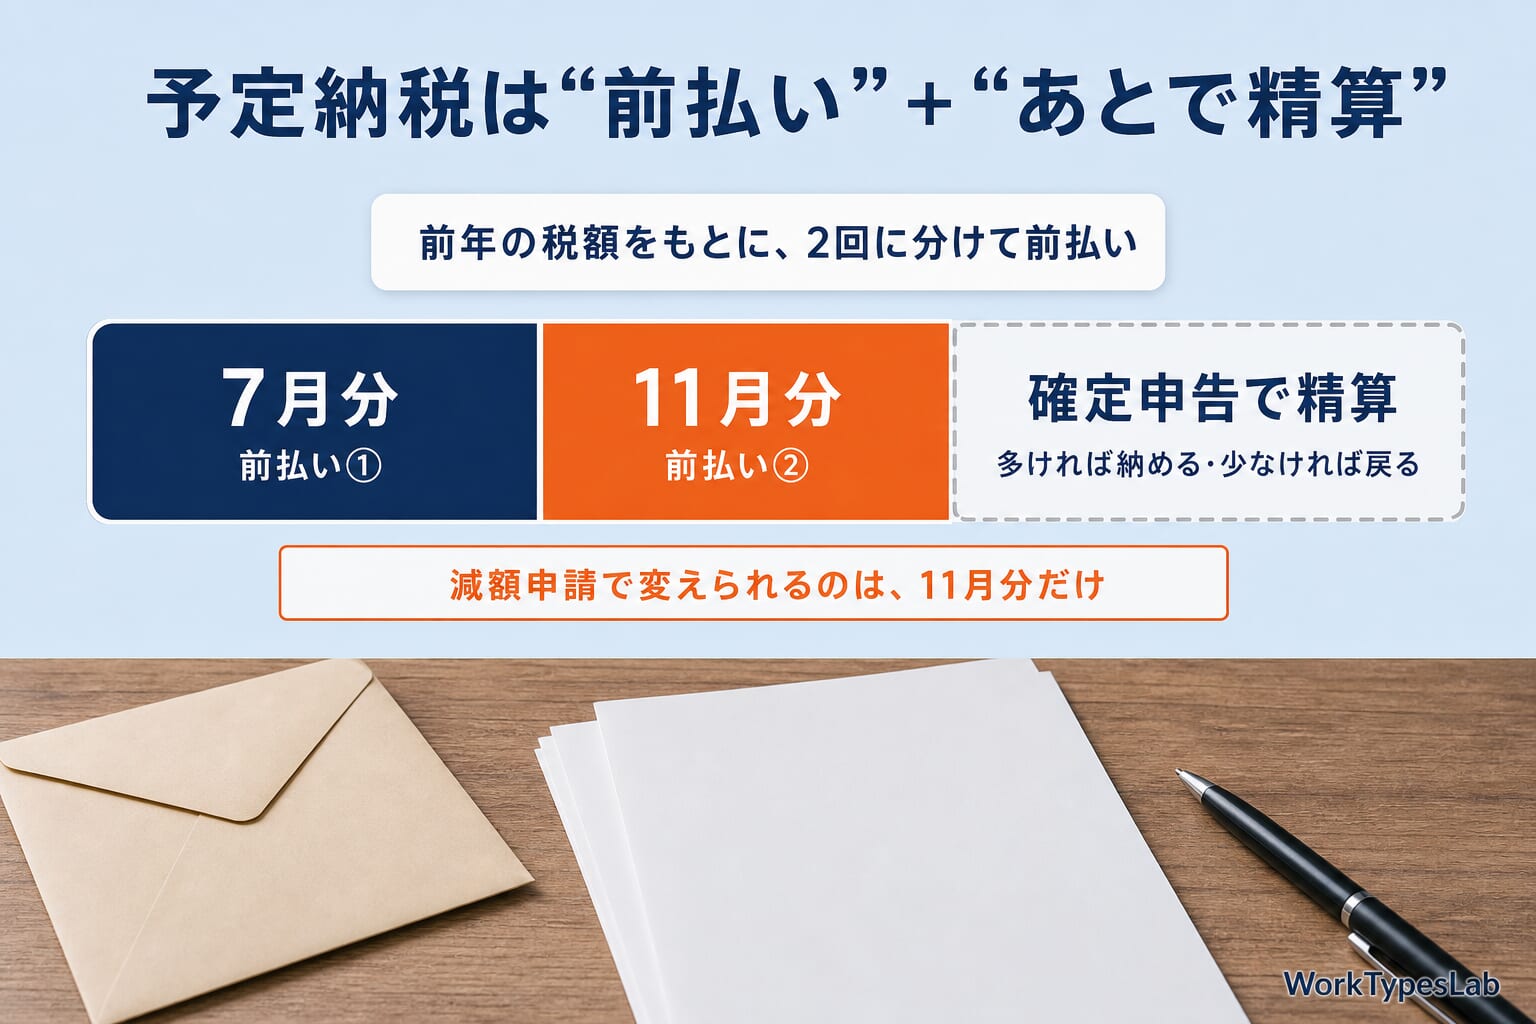
減額申請の話に入る前に、予定納税そのものを短く整理しておきます。
予定納税は、前年分の税額をもとに、今年の所得税の一部を先に納めておく制度です。所得税法第104条では、前年の実績から計算した「予定納税基準額」が15万円以上の人は、その3分の1ずつを2回に分けて納めることになっています。
| 項目 | 中身 |
|---|---|
| 対象になる人 | 予定納税基準額(原則、前年分の申告納税額)が15万円以上の人 |
| 基準額の確定日 | その年の5月15日時点で確定している前年分の数字 |
| 通知 | 税務署から6月15日までに書面またはe-Taxで届く |
| 第1期 | 7月1日〜7月31日(基準額の3分の1) |
| 第2期 | 11月1日〜11月30日(基準額の3分の1) |
| 精算 | 翌年の確定申告で、年税額から予定納税額を差し引く |
たとえば前年分の申告納税額が60万円だった人は、7月に20万円、11月に20万円を前払いします。残りは翌年の確定申告で、その年の本当の税額と比べて精算します。
私はこの仕組みを、去年の荷物の量で見積もった引っ越し代の内金のようなものだと思っています。去年と同じくらい荷物があるなら、内金はそのまま払っておけば当日がラクです。でも今年は荷物が半分になったのに、去年の量で計算した内金を払い続けるのは、ちょっと苦しい。そういうときに「今年の荷物で見積もり直してください」と頼めるのが、減額申請です。
今年はもう「11月分だけ」しか減らせません
減額申請には2種類あります。
| 種類 | 基準日 | 期限(条文) | 減らせるもの |
|---|---|---|---|
| 7月の減額申請 | 6月30日の現況 | 7月15日 | 第1期分と第2期分 |
| 11月の減額申請 | 10月31日の現況 | 11月15日 | 第2期分だけ |
2026年の7月の減額申請は、7月15日(水)で締め切られています。この記事を読んでいる時点で使えるのは、11月の減額申請だけです。第1期分(7月分)は、もう減らせません。7月分を払いすぎていたとしても、それは確定申告で精算されます。
なぜ今年は「11月16日」なのか|条文は11月15日、その日が日曜日です
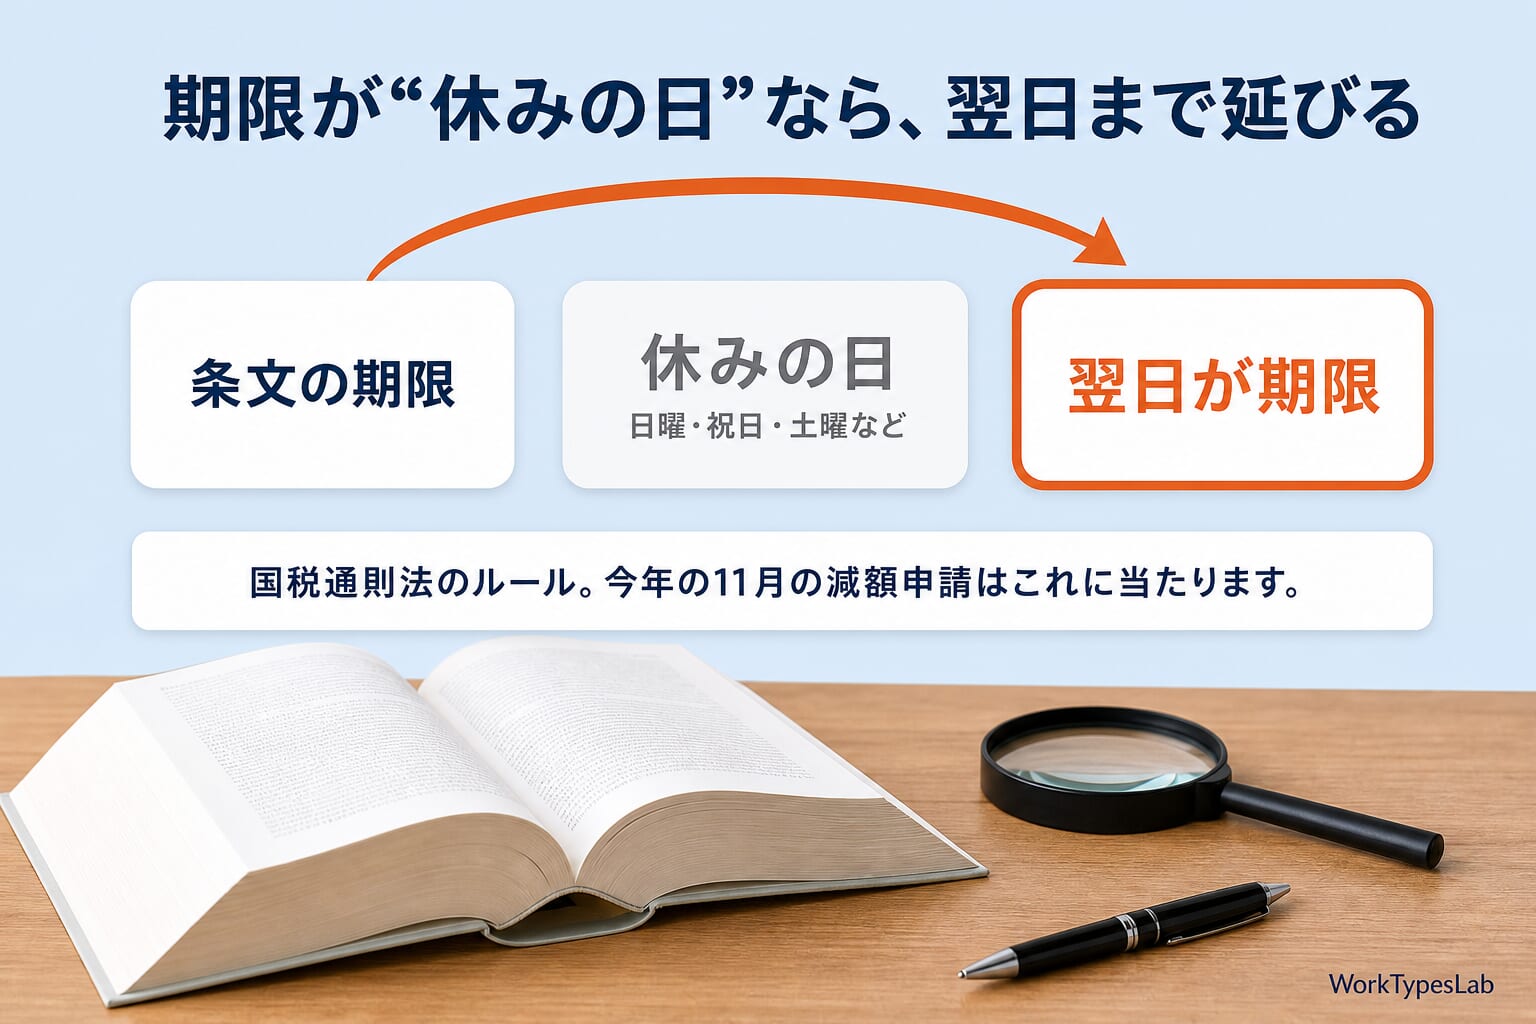
ここが、この記事を書くきっかけになったところです。
減額申請の期限は、所得税法第111条第2項に書かれています。
次の各号に掲げる居住者は、その年十月三十一日の現況による申告納税見積額が当該各号に掲げる金額に満たないと見込まれる場合には、その年十一月十五日までに、納税地の所轄税務署長に対し、第二期において納付すべき予定納税額の減額に係る承認を申請することができる。
― 所得税法 第111条第2項(e-Gov法令検索・2026年10月1日施行の版)
条文の日付は11月15日です。ところが、2026年11月15日は日曜日です(日付と曜日はプログラムで計算して確かめました)。
ここで効いてくるのが、国税通則法第10条第2項です。国税に関する法律で決められた申告・申請・届出などの期限が、日曜日・祝日などの休日、または政令で定める日(土曜日と12月29日〜31日)に当たるときは、その翌日が期限になるというルールです。
| 確かめたもの | 書いてあること |
|---|---|
| 所得税法 第111条第2項 | 11月の減額申請は「その年十一月十五日まで」 |
| 国税通則法 第10条第2項・施行令第2条第2項 | 期限が日曜・祝日等・土曜・12/29〜31なら、翌日が期限 |
| 国税庁「予定納税額の減額申請手続」 | 「提出期限が土・日曜日・祝日等に当たる場合は、これらの日の翌日が期限」 |
| 国税庁「令和8年分 予定納税について」 | 「令和8年11月16日(月)までに」と日付を明記 |
| 国税庁の広報資料(令和8年11月分) | 「第2期分の予定納税額の減額申請をする場合は、令和8年11月16日(月)まで」 |
条文・通則法・国税庁の手続ページ・国税庁の令和8年分の説明書・国税庁の広報資料。5つとも同じ結論で、2026年の締切は11月16日(月)です。
ネットで「予定納税の減額申請は11月15日まで」と書かれた記事を見かけても、それは間違いではありません。条文の日付をそのまま書いているだけです。ただ、今年に限っては1日うしろにずれる、ということです。
逆に言うと、「11月16日まで大丈夫」は2026年だけの話です。来年以降は曜日によって11月15日のままの年もあるので、毎年その年の国税庁の案内を見るのが確実です。
「第2期は11月2日から」と書いてあるページの正体
調べている途中で、もうひとつ引っかかったことがあります。
国税庁のタックスアンサー No.2040「予定納税」には、第2期は「11月1日から11月30日まで」と書いてあります。所得税法第104条の条文も「その年十一月一日から同月三十日までの期間」です。
ところが、国税庁の令和8年分の説明書と広報資料には、第2期の納期が「令和8年11月2日〜11月30日」と書かれていました。リサーチに使っているAI検索ツール(Perplexity)に聞いたときも、最初は「11月2日から」という答えが返ってきました。
どちらが正しいのか。答えは No.2040 の注記にありました。
土・日・祝日等は、金融機関および税務署窓口での納付はできませんので、ご注意ください。なお、「令和8年分 予定納税について」に記載の納期は、税務署窓口等で納付が可能な期間を案内しております。
― 国税庁 タックスアンサー No.2040「予定納税」(令和8年6月1日現在法令等)
2026年11月1日は日曜日です。法律上の第2期は11月1日から始まっていますが、金融機関や税務署の窓口で納付書を使って払えるのは、月曜日の11月2日から。説明書の「11月2日〜」は、窓口で払える期間を案内しているわけです。
つまり、どちらも正しい。見ている「期間」の意味が違うだけでした。減額申請の締切(11月16日)には影響しません。
ちなみに、振替納税(口座引き落とし)を使っている人の第2期の振替日は、国税庁の案内では2026年11月30日(月)です。
減額申請できるのはどんな人か
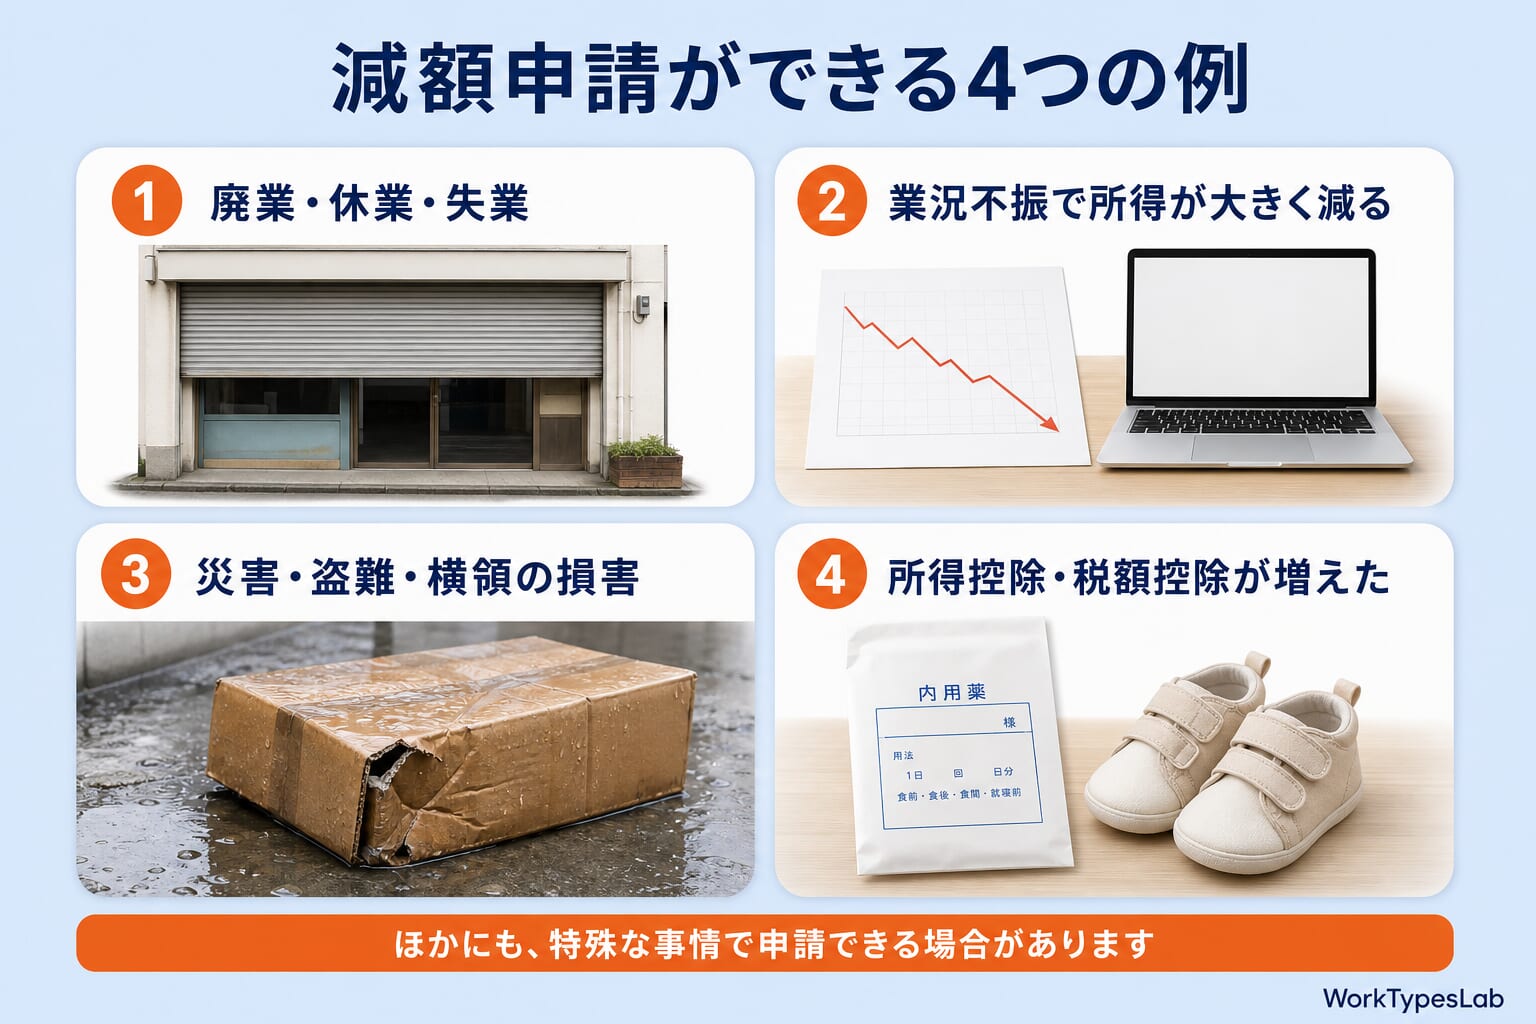
国税庁が挙げている「申請できる場合」
国税庁の手続ページでは、本年分の申告納税見積額が、通知された予定納税基準額より少なくなると見込まれるときの例として、次の4つを挙げています。
- 廃業や休業、失業をした場合
- 業況不振などのため、本年分の所得が前年分の所得よりも明らかに少なくなると見込まれる場合
- 災害や盗難、横領により事業用資産や山林に損害を受けた場合
- 本年分の所得控除額や税額控除額が、前年分と比べて増加する場合(雑損控除・医療費控除・配偶者控除や扶養控除・社会保険料控除や小規模企業共済等掛金控除・住宅ローン控除など)
さらに「上記以外の場合でも、特殊な事情が生じたことにより、予定納税額の減額を申請することができる場合があります」とも書かれています。
フリーランスや個人事業主で多いのは、2の業況不振だと思います。取引先が減った、単価が下がった、体調を崩して稼働を落とした。そういう年です。
見落とされやすいのが4です。所得が去年と同じでも、控除が増えれば税金は減ります。たとえば今年から小規模企業共済の掛金を払い始めた人、子どもが生まれて扶養が増えた人、大きな医療費がかかった人。こうした変化でも、見積りが通知額を下回れば申請の対象になり得ます。
税務署が「必ず承認しなければならない」2つの場合
減額申請は、出せば必ず通るものではありません。所得税法第113条では、税務署長が申請書を調べて、承認・一部承認・却下のどれかを決めることになっています。
ただし、同じ第113条第2項に、税務署長が承認しなければならない場合が2つ書かれています。
| 必ず承認される場合 | 中身 |
|---|---|
| ① 一定の出来事があった | 基準日までに、事業の廃止・休止・転換、失業、災害、盗難・横領による損害、医療費の支払いがあり、そのせいで見積額が基準額に満たなくなると認められる |
| ② 見積額が7割以下 | 基準日の現況による見積額が、予定納税基準額の10分の7以下になると認められる |
予定納税基準額が60万円の人なら、7割は42万円です。今年の税金の見積りが42万円以下なら、②に当たります。
7割を超える場合(たとえば見積りが48万円)でも、申請はできます。その場合は、①に当たらなければ「必ず承認」の枠からは外れて、税務署の調査と判断で決まります。
2026年の注意|基礎控除の見直しは、見積りに入れられません
2026年分には、ひとつ特有の注意書きがあります。国税庁の手続ページと説明書に、こう書かれています。
令和8年度税制改正における基礎控除の見直しについては、申告納税見積額の計算上、考慮されませんので、(4)の所得控除額が前年分と比較して増加する場合には含まれません。
― 国税庁「所得税及び復興特別所得税の予定納税額の減額申請手続」
つまり、「今年は税制改正で基礎控除が変わるから、税金が少し下がるはず」という理由では、見積額を下げられないということです。基礎控除の見直しは、確定申告のときに反映されて、最終的な年税額で精算されると国税庁は説明しています。
改正の中身そのものは、この記事では深追いしません。減額申請を考える人が押さえておくべきなのは、見積りを計算するときに、基礎控除の見直しの分は織り込まない、という一点です。
減額されると、11月分はいくらになるか
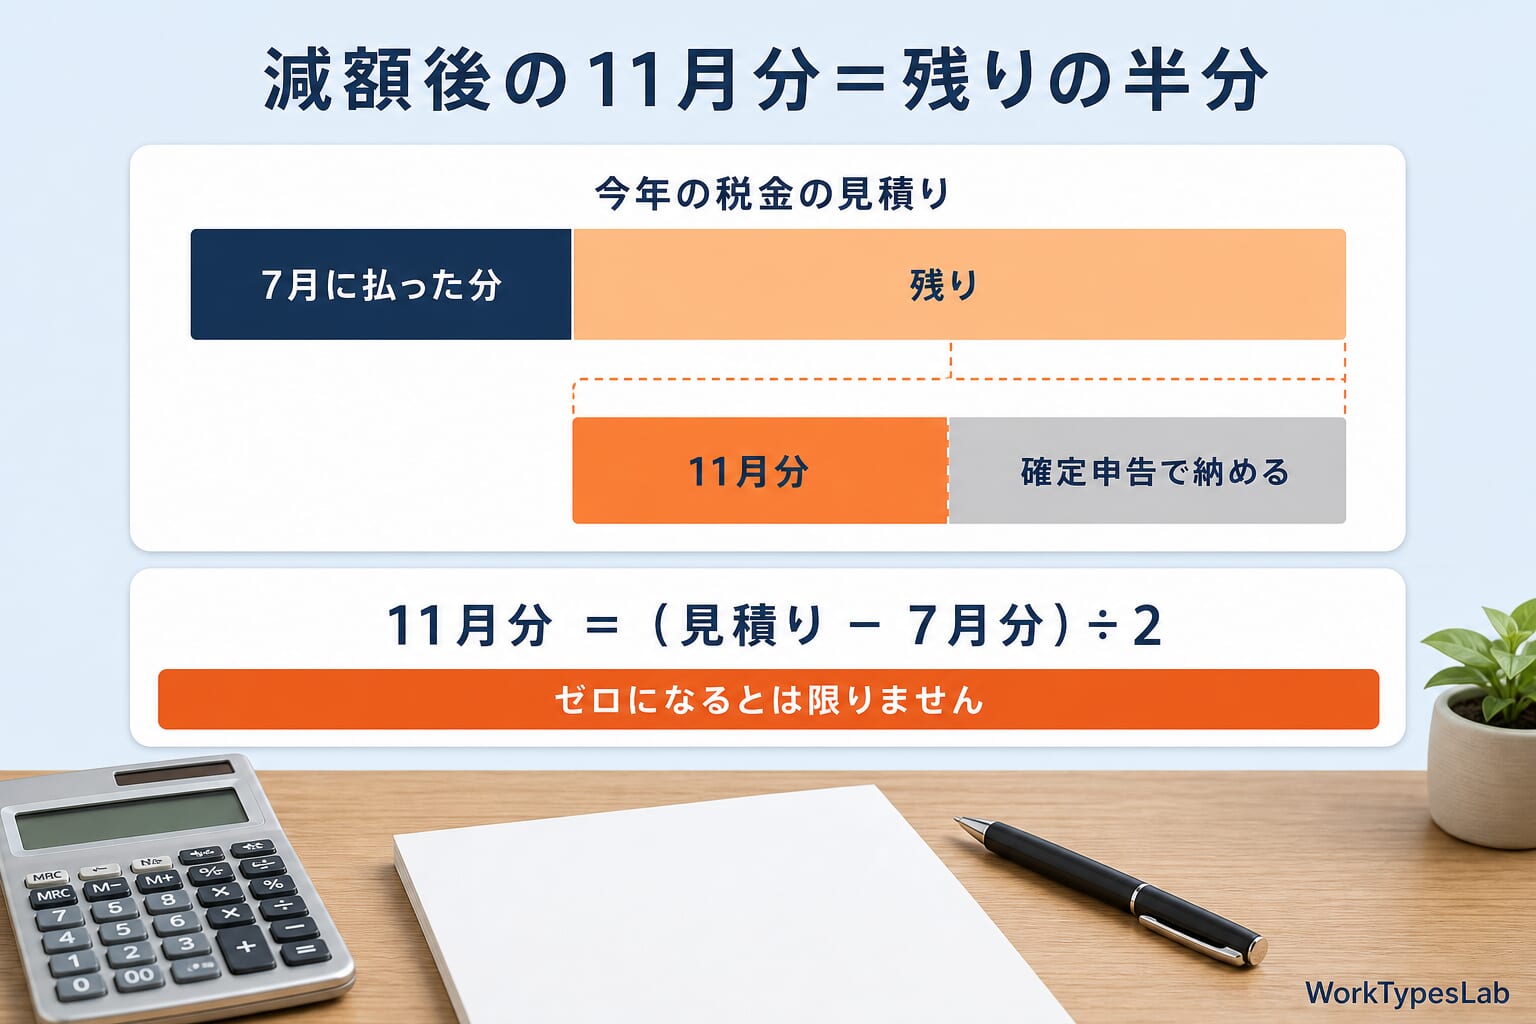
ここがいちばん誤解されやすいところだと思います。
11月の減額申請が承認されても、第2期分は「見積額の3分の1」にはなりません。所得税法第114条第2項の計算式は、こうなっています。
第2期分 =(承認された申告納税見積額 − 第1期分の予定納税額)÷ 2
そして同じ条の第4項で、承認された見積額が15万円に満たないときは、予定納税額は「ない」ものとされています(100円未満の端数は切り捨て)。
言葉だけだと分かりにくいので、数字で見てみます。予定納税基準額60万円(第1期20万円・第2期20万円)の人が、11月に減額申請をして、見積額どおり承認されたとします(金額はすべて計算のための仮の数字です)。
| 今年の見積額 | 7割以下? | 減額後の第2期分 | 前払いの合計 | 確定申告での精算 |
|---|---|---|---|---|
| 30万円 | はい(42万円以下) | 5万円((30万−20万)÷2) | 25万円 | 5万円を納める |
| 12万円 | はい | 0円(15万円未満のため) | 20万円 | 8万円が戻る |
| 48万円 | いいえ | 14万円((48万−20万)÷2) | 34万円 | 14万円を納める |
※見積額どおりに年税額が確定した場合の精算額です。
いくつか気づくことがあると思います。
見積額30万円の人でも、第2期はゼロにはならず5万円です。計算式が「残りを2で割る」形なので、残りの半分を11月に、もう半分を確定申告で納める、という配分になっています。私は最初、「減額=11月分がなくなる」と思い込んでいたので、ここは意外でした。
見積額が15万円を切ると、第2期はゼロになります。さらに、7月に払った20万円のうち、見積額との差の8万円は確定申告で戻ってきます。
見積額48万円の人は、第2期が20万円から14万円に下がります。ただしこれは7割を超えているので、税務署が必ず承認する場合には当たりません(廃業などの出来事があった場合を除く)。
申請しなかった場合と比べると
同じ3人が、減額申請をしなかった場合も並べておきます。
| 今年の見積額 | 申請した場合の11月分 | 申請しなかった場合の11月分 | 11月時点で手元に残る差 |
|---|---|---|---|
| 30万円 | 5万円 | 20万円 | 15万円 |
| 12万円 | 0円 | 20万円 | 20万円 |
| 48万円 | 14万円 | 20万円 | 6万円 |
申請しなかった場合も、払いすぎた分は確定申告で精算されます。見積額30万円の人なら、7月と11月で40万円を前払いして、確定申告で10万円が戻ってくる計算です。
つまり、減額申請は「税金を安くする手続き」ではありません。年間の税額は、申請してもしなくても同じです。変わるのは、11月から翌年の確定申告で精算されるまでのあいだ、そのお金がどちらの手元にあるかだけです。
申請しなくても困らない人・申請したほうがいい人
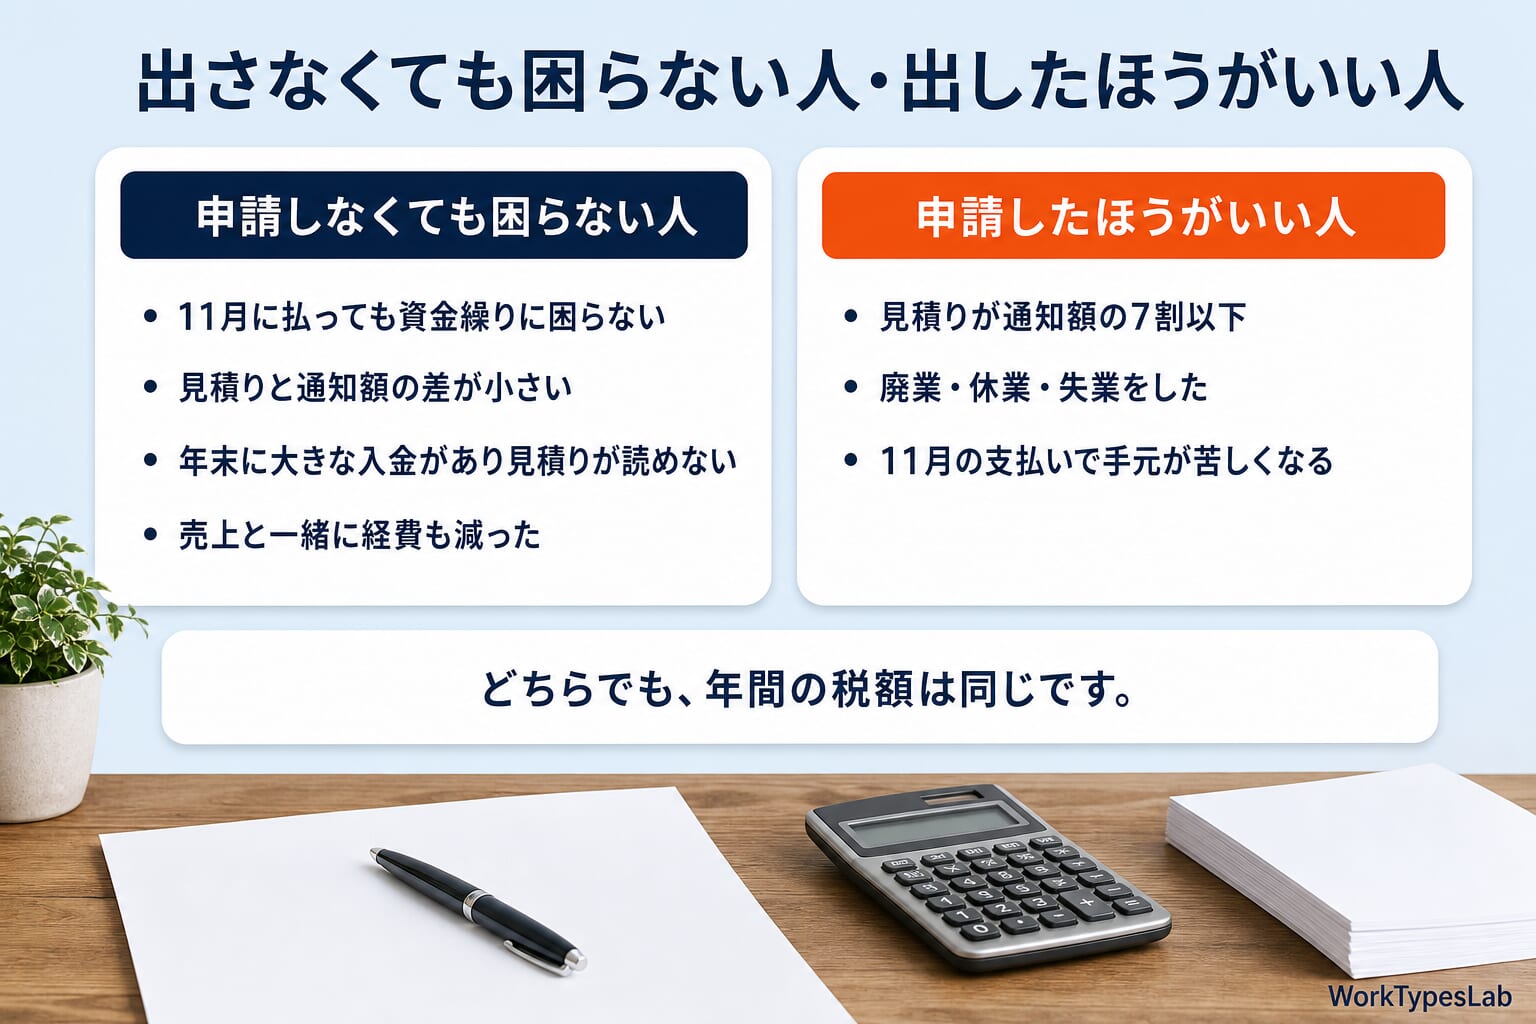
ここまでの話を、「出すかどうか」の判断に落とします。
申請しなくても困らない人
先に、出さなくていい人をはっきり書いておきます。
- 11月に第2期分を払っても、資金繰りに困らない人。払いすぎた分は確定申告で精算されます。所得税法第139条では、確定申告で戻ってくる予定納税額(予納税額)の還付について、還付加算金(利息に当たるもの)の計算期間まで定められています
- 差が小さい人。たとえば基準額60万円の人で、見積額が9割の54万円なら、第2期分は20万円が17万円((54万−20万)÷2)になるだけで、差は3万円です。見積りの根拠を書類にまとめる手間と比べて、割に合うかを考えていいと思います
- 年末に大きな入金が控えていて、見積りが読めない人。12月に大口の納品や報酬が入る予定なら、10月31日時点の見積りは外れやすくなります
- 売上は落ちたけれど、経費も同じくらい減った人。税金のもとは売上ではなく所得です。所得がほとんど変わらなければ、そもそも見積りが下がりません
申請したほうがいい人
逆に、出す意味が大きいのはこんな人だと思います。
- 見積額が通知額の7割以下になる人。税務署が必ず承認する場合に当たるので、手間に対して結果が読みやすいです
- 廃業・休業・失業をした人。こちらも必ず承認される場合の①に当たります
- 11月に20万円単位の支払いが出ると、来月の家賃や仕入れが苦しくなる人。減額申請のいちばんの価値は、ここだと思います
見積りが外れたらどうなるか
「見積りより実際の税金が多かったら、何か問題になるのでは」と心配になる人もいると思います。
承認された場合、所得税法第114条で、その年の第2期の予定納税額は承認された見積りに基づく金額になります。見積りより実際の税額が多ければ、その差は確定申告で納めることになります。
ただし、減額申請は「見積りを出して、税務署に認めてもらう」手続きです。所得税法第113条第1項では、税務署長が調査をしたうえで見積額を認めるか、見積額を定め直すか、却下するかを決めることになっています。根拠のない低い見積りが、そのまま通る仕組みではありません。見積りは、帳簿の数字から正直に出すのが前提です。
10月31日(土)時点の見積りは、どう作るか
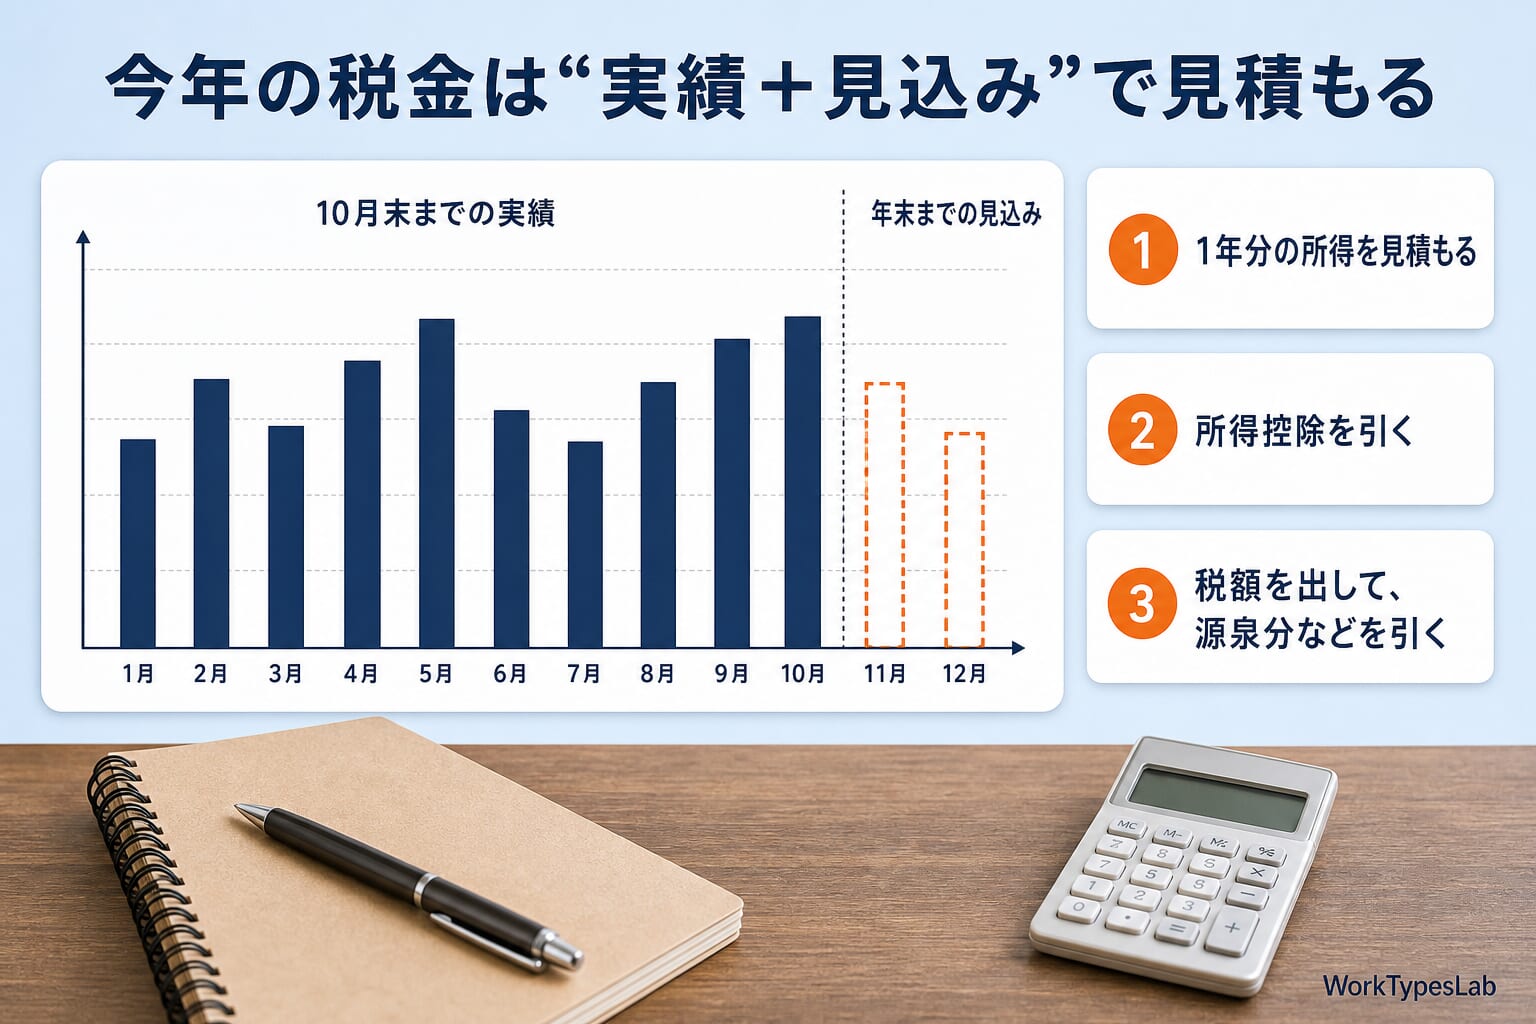
減額申請書には、申告納税見積額と申請の理由を書きます(所得税法第112条第1項)。そして第2項で、取引の記録などに基づいて、見積額の計算の基礎となる事実を書いた書類を添付することになっています。
申告納税見積額は、ざっくり言えば次の順で計算します。
- 今年1年分の所得を見積もる(10月31日までの実績+11〜12月の見込み)
- 所得控除を差し引く(社会保険料・小規模企業共済・扶養・医療費など)
- 税率をかけて所得税額を出し、税額控除を引く
- 復興特別所得税(所得税額の2.1%)を足す
- 源泉徴収される見込みの税額を差し引く
国税庁の手続ページでは、記載要領と「令和8年分 所得税の税額表等」も一緒に案内されています。計算の細かい手順は、そちらに沿って進めるのが確実です。
帳簿をつけている人は、10月までの数字を出すだけです
ふだんから帳簿をつけている人なら、やることは多くありません。10月31日までの売上と経費の累計を出して、11月と12月の見込みを足す。それで1年分の所得の見積りができます。
このときに助けになるのが、月ごとの売上と経費が一覧で見える表です。添付書類の「計算の基礎となる事実」も、この月別の数字がそのまま材料になります。
帳簿がまだ追いついていない人は
10月の時点で、領収書が箱に入ったまま、という人も少なくないと思います。その場合は、まず通帳(入金の記録)から売上を月ごとに拾うところから始めるのが早いです。売上が大きく落ちているなら、それだけで「業況不振」の理由を説明する材料になります。
経費の整理が間に合わないなら、無理に細かくしなくていいと思います。減額申請の見積りが慎重(高め)に出る分には、払いすぎた分が確定申告で戻ってくるだけです。困るのは、根拠なく低く見積もることのほうです。
申請の手順|e-Taxか書面で、11月16日(月)までに
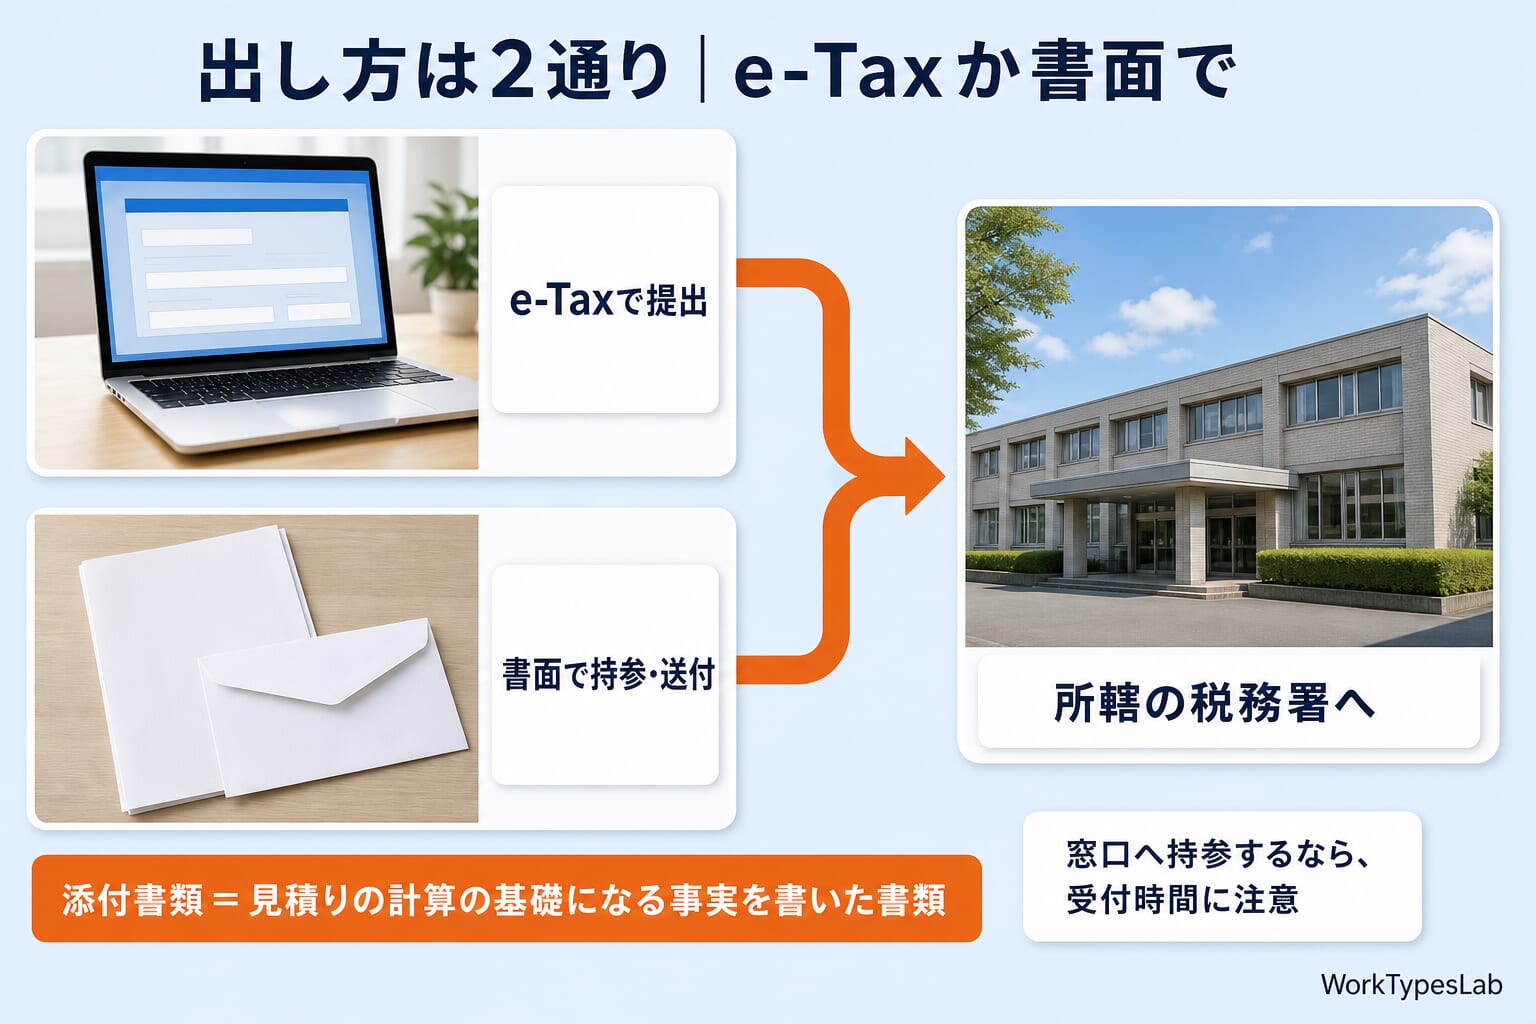
国税庁の手続ページに書かれている流れを、そのまま並べます。
| 項目 | 中身 |
|---|---|
| 様式 | 「令和8年分所得税及び復興特別所得税の予定納税額の7月(11月)減額申請書」(国税庁の手続ページからPDFで取得) |
| e-Taxで出す場合 | パソコンからe-Taxソフトで申請書を作成して提出(初めての人は利用者識別番号の取得が必要) |
| 書面で出す場合 | 作成した申請書を、所轄の税務署へ持参または送付 |
| 添付書類 | 申告納税見積額の計算の基礎となる事実を書いた書類 |
| 提出先 | 納税地を所轄する税務署長 |
| 結果の通知 | 承認・一部承認・却下のいずれかを書面で通知(e-Taxで出して電子交付を希望すればe-Taxで受け取れる) |
窓口に持っていくなら、時間に注意
国税庁の手続ページには、2026年10月1日から、すべての税務署で総合窓口の受付時間を原則として午前9時から午後3時までにしたと書かれています。11月16日(月)に窓口へ持っていくなら、午後3時までに着くつもりで動くのが安全です(開庁時間内なら受付時間外でも手続きはできるとされていますが、税務署は「可能な限り受付時間内に」とお願いしています)。
郵送で出す場合の扱いは、この記事では確かめていません。ぎりぎりの日程になったら、e-Taxか窓口への持参にしておくのが確実だと思います。
振替納税を使っている人は
第2期の振替日は11月30日(月)です。減額申請の結果がいつ届くかは、税務署の処理次第です。振替納税を使っている人は、申請を出したあとで「11月30日にいくら引き落とされるか」を税務署に確認しておくと、口座の残高を用意しやすくなります。
なお、却下や一部承認に納得できない場合は、処分の通知を受けた日の翌日から3か月以内に、再調査の請求または審査請求ができると、国税庁の手続ページに書かれています。
会計ソフトが要らない人・要る人
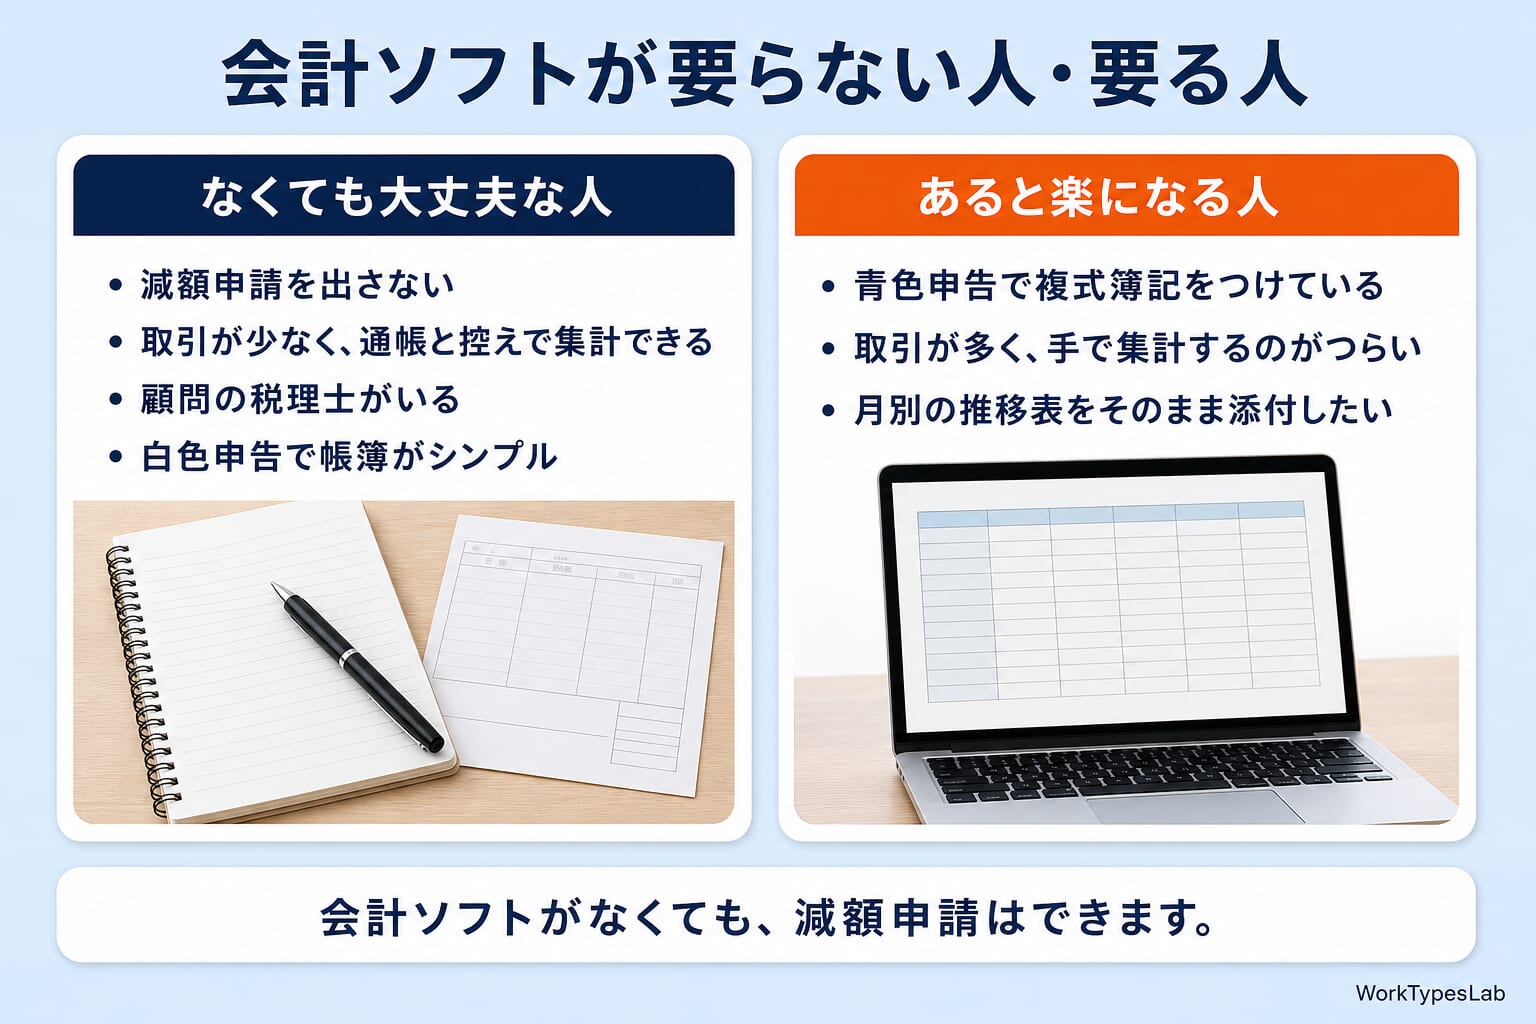
見積りの話が出ると、「会計ソフトを入れたほうがいいのかな」と思う人もいるかもしれません。先に、要らない人をはっきり書いておきます。会計ソフトがなくても、減額申請はできます。
- 減額申請を出さない人。ここまで読んで「出さなくても困らない」側だった人は、この話自体が関係ありません
- 取引の数が少なく、通帳と請求書の控えで月ごとの売上と経費をすぐ出せる人。表計算ソフトやノートで十分です
- 顧問の税理士がいる人。見積りも申請書も、税理士に相談したほうが早いです
- 白色申告で、毎年の帳簿がシンプルな人。月別の売上と経費が分かれば、見積りは作れます
逆に、会計ソフトがあると楽になるのは、こんな場合だと思います。
- 青色申告で、もともと複式簿記で帳簿をつけている人
- 取引の数が多くて、10月末時点の売上と経費の累計を手で集計するのがつらい人
- 減額申請に添付する「計算の基礎となる事実」として、月別の推移表をそのまま出したい人
やよいの青色申告 オンラインは、公式の機能一覧に「残高試算表」「残高推移表」「損益レポート」が並んでいます。マネーフォワード クラウド確定申告も、公式ページの対応帳票に「損益計算書」、レポートに「収益レポート」「費用レポート」(パーソナルプラン以上)が挙がっています(どちらも2026年10月2日に公式ページで確認)。10月31日で区切った数字が自分の使い方で出せるかは、無料お試しの間に自分の画面で確かめてください。
ソフト同士の違いは、当サイトのfreee vs マネーフォワード AI機能比較2026で比べています。確定申告の作業全体をどこまで自動にできるかは、確定申告をAIで効率化する方法にまとめました。
無料お試しから触ってみたい場合は、こちらから入れます。


料金やプラン内容は改定されることがあります。申し込み前に各社の公式サイトで確認してください。
11月16日に間に合わせるために、いま慌てて契約する必要はありません。今年の見積りは通帳と請求書から作れます。ソフトは、来年の帳簿をラクにするかどうかで、落ち着いて決めて大丈夫です。
よくある質問
- 2026年の予定納税の減額申請(11月分)の締切はいつですか?
-
2026年11月16日(月)です。所得税法第111条第2項の期限は「11月15日」ですが、2026年11月15日は日曜日なので、国税通則法第10条第2項により翌日の11月16日(月)が期限になります。国税庁の「令和8年分 予定納税について」にも「令和8年11月16日(月)までに」と書かれています。
- 第2期分の納期は11月1日からですか、11月2日からですか?
-
法律上は11月1日から11月30日までです(所得税法第104条・国税庁 No.2040)。国税庁の令和8年分の説明書に「11月2日〜11月30日」とあるのは、2026年11月1日が日曜日で、金融機関や税務署の窓口で納付できるのが11月2日(月)からだからです。
- 減額申請をすると、11月分はゼロになりますか?
-
ゼロになるとは限りません。承認された場合の第2期分は「(承認された見積額 − 第1期分)÷ 2」で計算します(所得税法第114条第2項)。見積額が15万円未満なら、第2期分はなくなります(同条第4項)。
- 売上が落ちれば、必ず減額申請できますか?
-
売上ではなく、今年の税金の見積りが通知額より少なくなることが条件です。売上が落ちても経費も同じくらい減っていれば、所得や税額はあまり変わりません。逆に、所得が同じでも医療費や扶養などの控除が増えれば、対象になり得ます。
- 申請すれば必ず承認されますか?
-
必ずではありません。税務署が調査して、承認・一部承認・却下のいずれかを決めます。ただし、廃業・休業・失業・災害などで見積額が基準額に満たなくなる場合と、見積額が予定納税基準額の10分の7以下になる場合は、税務署長は承認しなければならないとされています(所得税法第113条第2項)。
- 減額申請をしないと損をしますか?
-
年間の税額は変わりません。払いすぎた予定納税は、翌年の確定申告で精算されて戻ってきます。減額申請で変わるのは、11月から確定申告までのあいだ、そのお金が手元にあるかどうかです。11月に払っても資金繰りに困らないなら、出さなくても大丈夫です。
- 2026年の税制改正で基礎控除が変わる分は、見積りに入れていいですか?
-
入れられません。国税庁は「令和8年度税制改正における基礎控除の見直しについては、申告納税見積額の計算上、考慮されません」と案内しています。基礎控除の見直しは、確定申告のときに反映されて精算されます。
- 7月の減額申請をしていなくても、11月の減額申請はできますか?
-
できます。11月の減額申請は、10月31日の現況による見積額が予定納税基準額(7月の減額申請で承認を受けた人は、その承認された見積額)に満たないと見込まれる場合に出せます(所得税法第111条第2項)。ただし、減らせるのは第2期分だけで、第1期分は確定申告で精算します。
まとめ|締切は11月16日(月)。減額申請は「税金を安くする」手続きではありません
この記事で確かめたことを並べます。
- 11月の減額申請の期限は、条文(所得税法第111条第2項)では11月15日。2026年は日曜日なので、国税通則法第10条第2項により11月16日(月)が期限です。国税庁の令和8年分の案内にも、この日付がそのまま書かれています
- 「第2期は11月2日から」という案内は、11月1日が日曜日のため、窓口で納付できる期間を書いたものです。法律上の第2期は11月1日〜30日です
- 使えるのは、10月31日(土)時点で見積もった今年の税金が、通知された予定納税基準額より少なくなる人です。売上ではなく税額で判断します
- 見積額が基準額の7割以下、または廃業・休業・失業・災害などがあった場合は、税務署は承認しなければならないとされています
- 承認されても、第2期分は「(見積額 − 第1期分)÷ 2」。見積額が15万円未満なら第2期分はなくなります
- 2026年は、基礎控除の見直しを見積りに入れられません
- 申請しなくても、払いすぎた分は確定申告で精算されます。変わるのは、お金が手元にある時期です
冒頭の「今年は売上が半分なのに、11月にもう1回20万円」という人に戻ると、答えはこうなります。
10月までの数字で今年の税金を見積もって、通知額の7割を切るようなら、11月16日(月)までに減額申請を出す価値があります。逆に、11月に払っても困らないなら、何もしなくても確定申告で戻ってきます。どちらを選んでも、年間の税額は同じです。決め手は、この冬の手元のお金に余裕があるかどうかだと思います。
参照した公式ページ(2026年10月2日に確認)
- 国税庁 タックスアンサー No.2040「予定納税」:
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2040.htm - 国税庁「令和8年分 予定納税について」(PDF):
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/pdf/2040_01.pdf - 国税庁「所得税及び復興特別所得税の予定納税額の減額申請手続」:
https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/shinkoku/annai/02.htm - 国税庁 国税広報参考資料「所得税及び復興特別所得税の予定納税(第2期分)の納税をお忘れなく」(令和8年11月):
https://www.nta.go.jp/publication/pamph/koho/campaign/r8/Nov/02.htm - e-Gov法令検索 所得税法 第104条・第105条・第111条〜第114条・第139条/国税通則法 第10条/国税通則法施行令 第2条:
https://laws.e-gov.go.jp/
制度や運用は変わります。申請の前に、上のページと所轄の税務署でご確認ください。
あわせて読みたい関連記事
📱 WorkTypesLab公式LINE|Noteメンバーシップ「ひとり経営のAI実践ラボ」月¥500
会員限定記事・連載・バイブルを追加料金なしで読めるnoteメンバーシップ(月¥500)を運営しています。公式LINEでは、新着記事のお知らせをお届けします。
- 🔒 会員限定記事 5本(2026年10月6日時点・単品販売なし)
- 📘 連載「Claude Code × ブログ自動化フルガイド」第1〜9章(単品は各¥300)
- 📗 バイブル3冊(単品は各¥4,980)
- 📩 質問・感想はLINEから直接やりとり可能
※ LINEの友だち登録は、いつでも解除できます
ひとり経営の
AI実践ラボ
note メンバーシップ(月500円)
会員限定記事(2026年10月6日時点で5本)では、このブログの運営で起きた失敗と、そのあと入れた仕組みなどを書いています。
連載「Claude Code × ブログ自動化フルガイド」第1〜9章とバイブル3冊も、メンバーは追加料金なしで読めます。

コメント