仕事用のノートパソコンを、通販サイトのカートに入れたまま閉じる。スペックを1段上げたら合計が30万円を少し超えてしまって、「30万円を超えると一括で経費にできないんだっけ」と検索を始める。出てくる記事はどれも「30万円未満なら一括で経費」と書いてあって、結局スペックを1段下げるか、買うのをやめるか、で手が止まる。
この「30万円」、私もずっと常識として覚えていました。青色申告の個人事業主なら30万円未満まで一括で経費にできる。何年もそう書かれてきた数字なので、疑ったことがありませんでした。
ところが今回、国税庁のタックスアンサーを開き直してみたら、書いてある数字が変わっていました。
一定の要件を満たす青色申告者が、平成18年4月1日から令和11年3月31日までに取得した取得価額10万円以上40万円未満(令和8年3月31日までに取得した場合の取得価額は10万円以上30万円未満)の減価償却資産(略)については、一定の要件の下でその取得価額の合計額のうち300万円に達するまでの取得価額の合計額をその業務の用に供した年分の必要経費に算入できるという特例があります。
― 国税庁 タックスアンサー No.2100「減価償却のあらまし」(令和8年4月1日現在法令等)
線は、2026年4月1日以後に取得したものから「40万円未満」に上がっていました。冒頭の「30万円を少し超えたパソコン」は、条件さえ合えば、いまは一括で経費にできる側に入ります。
この記事では、2026年10月2日に私が国税庁のページと法令の条文(e-Gov法令検索)を直接開いて確かめた内容だけを使って、次の3つを順番にほどきます。
- 何が、いつから、どう変わったのか(そして、なぜ30万円の記事がまだたくさん残っているのか)
- 同じ値札のパソコンでも、人によって「線の内側」か「外側」かが変わる理由(税込か税抜か)
- この特例を使える人・使えない人、使う前に知っておきたい落とし穴
先に断っておくと、私は税理士ではありません。制度の一次情報を読んで整理した記事です。境目のケースは、最後に並べた公式ページと所轄の税務署で確かめてください。
まず結論|線は「40万円未満」。ただし条件が4つあります
先に答えを置きます。
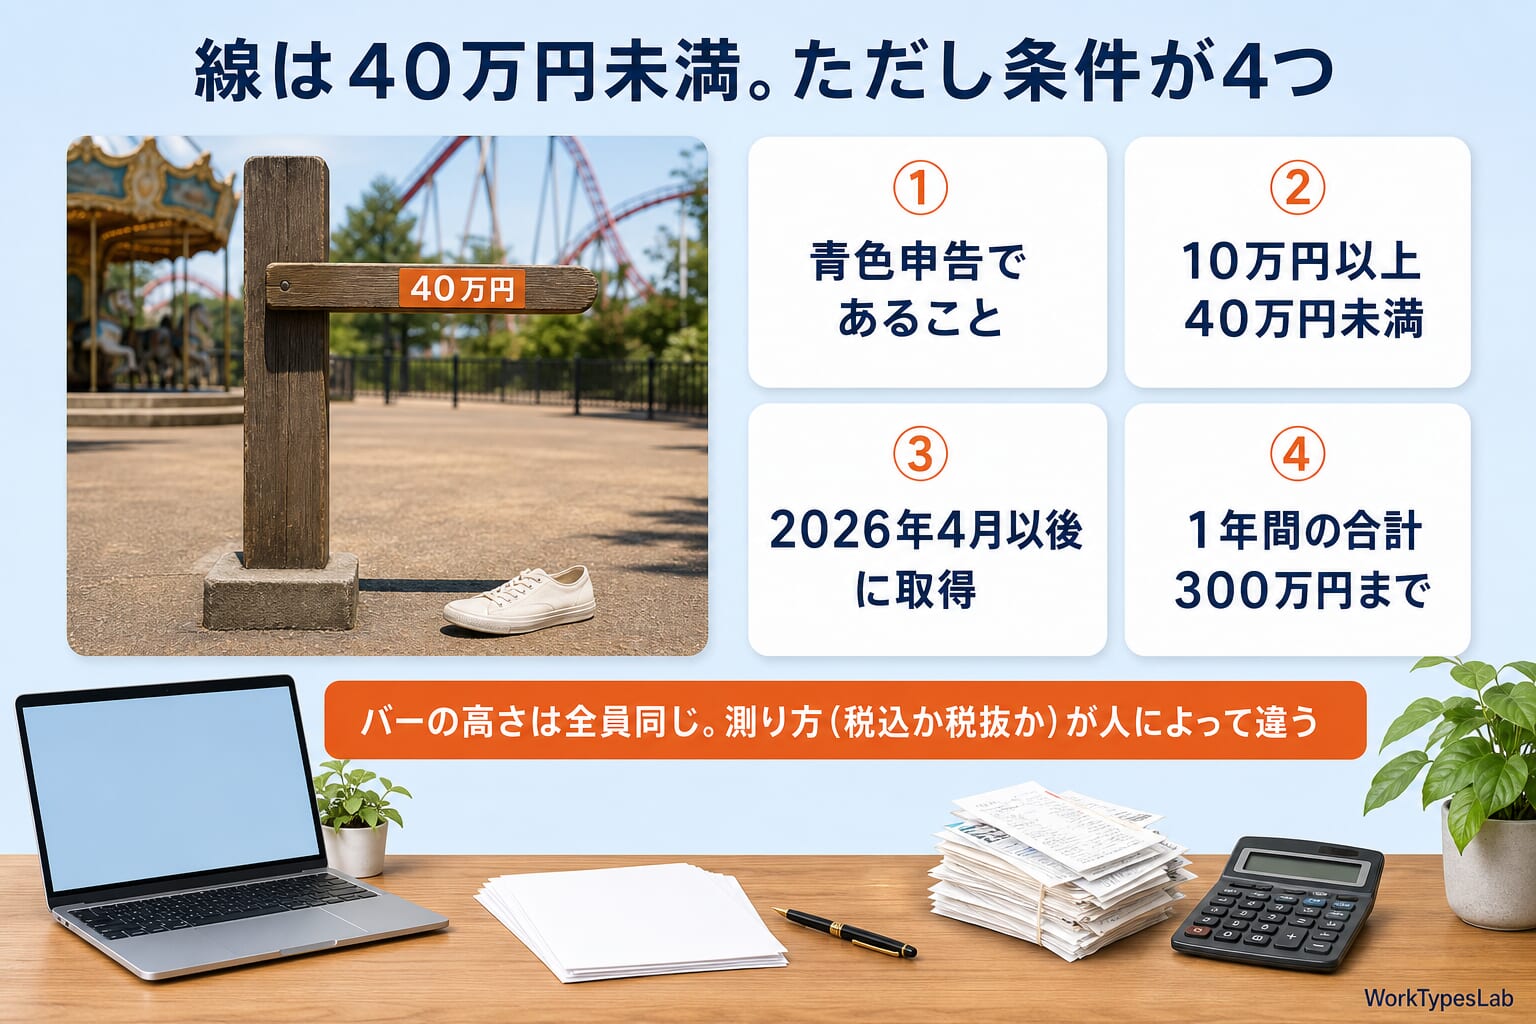
2026年4月1日以後に取得したパソコンなら、取得価額が40万円未満であれば、その年に全額を経費にできる特例があります。ただし、誰でも・何台でも、ではありません。条件は4つです。
| 条件 | 中身 |
|---|---|
| ① 青色申告であること | 白色申告の人は使えません |
| ② 取得価額が10万円以上40万円未満 | 10万円未満は別のルールで最初から全額経費。40万円ちょうどは「未満」ではないので対象外 |
| ③ 2026年4月1日以後に取得したもの | 2026年3月31日までに取得したものは、従来どおり30万円未満が線 |
| ④ 1年間の合計が300万円まで | 300万円を超えた分は、通常どおり何年かに分けて経費にする |
条文(租税特別措置法第28条の2)の主語は「中小事業者で青色申告書を提出するもの」で、ひとりで仕事をしている個人事業主なら、従業員数の要件(後で触れます)はまず気にしなくて大丈夫です。
そしてもうひとつ、この記事でいちばん伝えたいことがあります。
「40万円未満」を、税込で数えるか税抜で数えるかは、人によって違います。
免税事業者は税込で判定します。消費税の課税事業者で税抜経理をしている人は、税抜で判定します。同じ値札でも、線の内側に入る人と外側に出る人がいる。ここは後で、具体的な金額で見ていきます。
私はこの線を、遊園地の身長制限のバーのようなものだと思っています。バーの高さ(40万円)は全員同じです。でも、靴を履いたまま測るのか(税込)、脱いで測るのか(税抜)が人によって決まっている。同じ子どもでも、測り方によって乗れたり乗れなかったりするわけです。
30万円の記事が古くなった理由|2026年4月1日に条文が書き換わりました
「30万円」が間違っていたわけではありません。2026年3月31日までは、それが正解でした。
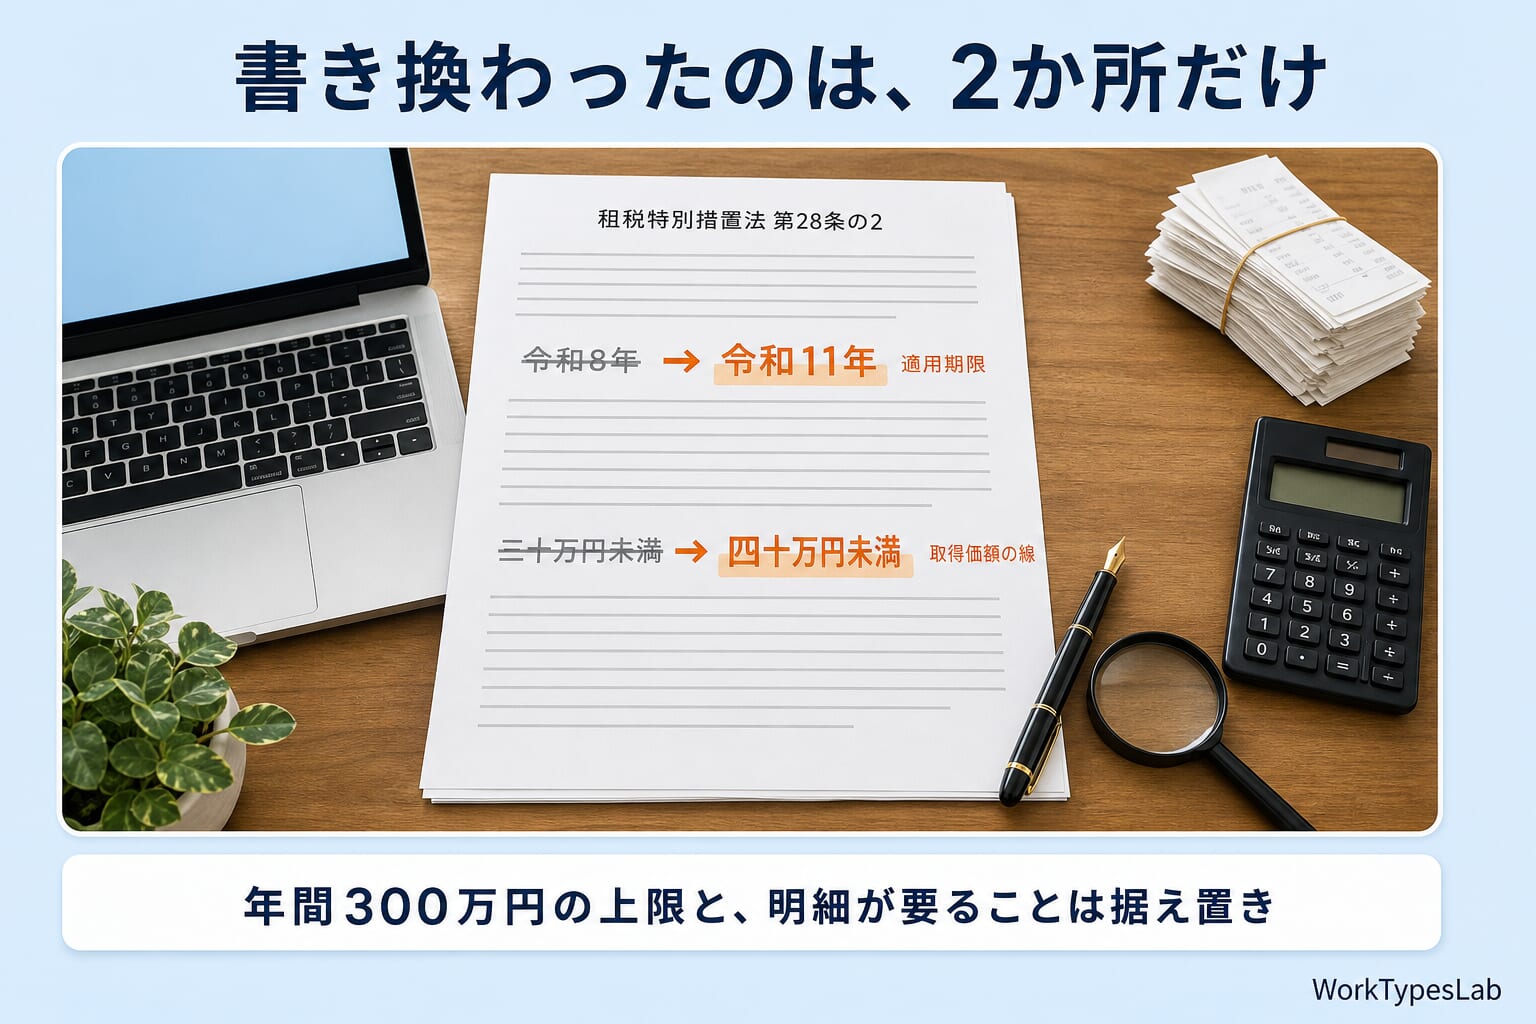
e-Gov法令検索で、租税特別措置法第28条の2を改正の前後で並べて読み比べました。比べたのは、2026年1月1日時点の版と、いま施行されている版です。違っていたのは2か所だけでした。
| 改正前の版 | 現在の版 | |
|---|---|---|
| 適用期限 | 令和8年3月31日まで | 令和11年3月31日まで |
| 取得価額の線 | 三十万円未満 | 四十万円未満 |
| 年間の上限 | 300万円 | 300万円(据え置き) |
| 明細書の添付が要ること | 必要 | 必要(据え置き) |
改正したのは「所得税法等の一部を改正する法律(令和8年法律第12号)」で、e-Govの版情報では2026年3月31日に公布、4月1日に施行されています。令和11年3月31日は西暦で2029年3月31日なので、この40万円の線は、いまのところ2029年3月31日までに取得した分に使えるということになります。
合わせて、政令(租税特別措置法施行令第18条の5)も変わっていました。対象になる個人の要件が「常時使用する従業員の数が五百人以下」から「四百人以下」に変わっています。ひとりで仕事をしている人には関係のない数字ですが、念のため書いておきます。
なぜ、30万円のままの説明があちこちに残っているのか
では、なぜいま検索すると30万円の記事がたくさん出てくるのか。理由はシンプルで、2026年の2〜3月にあった確定申告(2025年分)の時期には、30万円が正しかったからです。その時期に書かれた記事は、書かれた時点では間違っていません。2026年分の確定申告(2027年の2〜3月)が、40万円の線を使う最初の確定申告になります。
もうひとつ、私が驚いたのは、公式に近い場所でも30万円の文言がまだ残っていたことです。2026年10月2日に確認したところでは、次のようになっていました。
- 国税庁の個人向けのタックスアンサー No.2100 は、すでに40万円に更新済み(令和8年4月1日現在法令等)
- 国税庁の法人向けのタックスアンサー No.5408 は、まだ「令和7年4月1日現在法令等」の表示で、30万円未満のまま
- 国税庁の租税特別措置法関係通達では、28の2-2(1単位の判定)は「40万円未満」に改正済み。ところが、すぐ下の28の2-3(明細書の添付を省略できる場合)には「取得価額30万円未満の減価償却資産について」という文言が残っている
- 大手会計ソフトのヘルプページにも、「30万円未満」で表を組んだままの説明がありました
誰かが間違えたというより、法律が先に変わって、説明があとから追いかけている途中なのだと思います。だから検索結果の上のほうに30万円が並んでいても、それは「古い」のであって「嘘」ではありません。見るべきは、そのページの日付と、国税庁のページにある「令和◯年◯月◯日現在法令等」の表示です。
パソコンの値段別・4つの扱い方
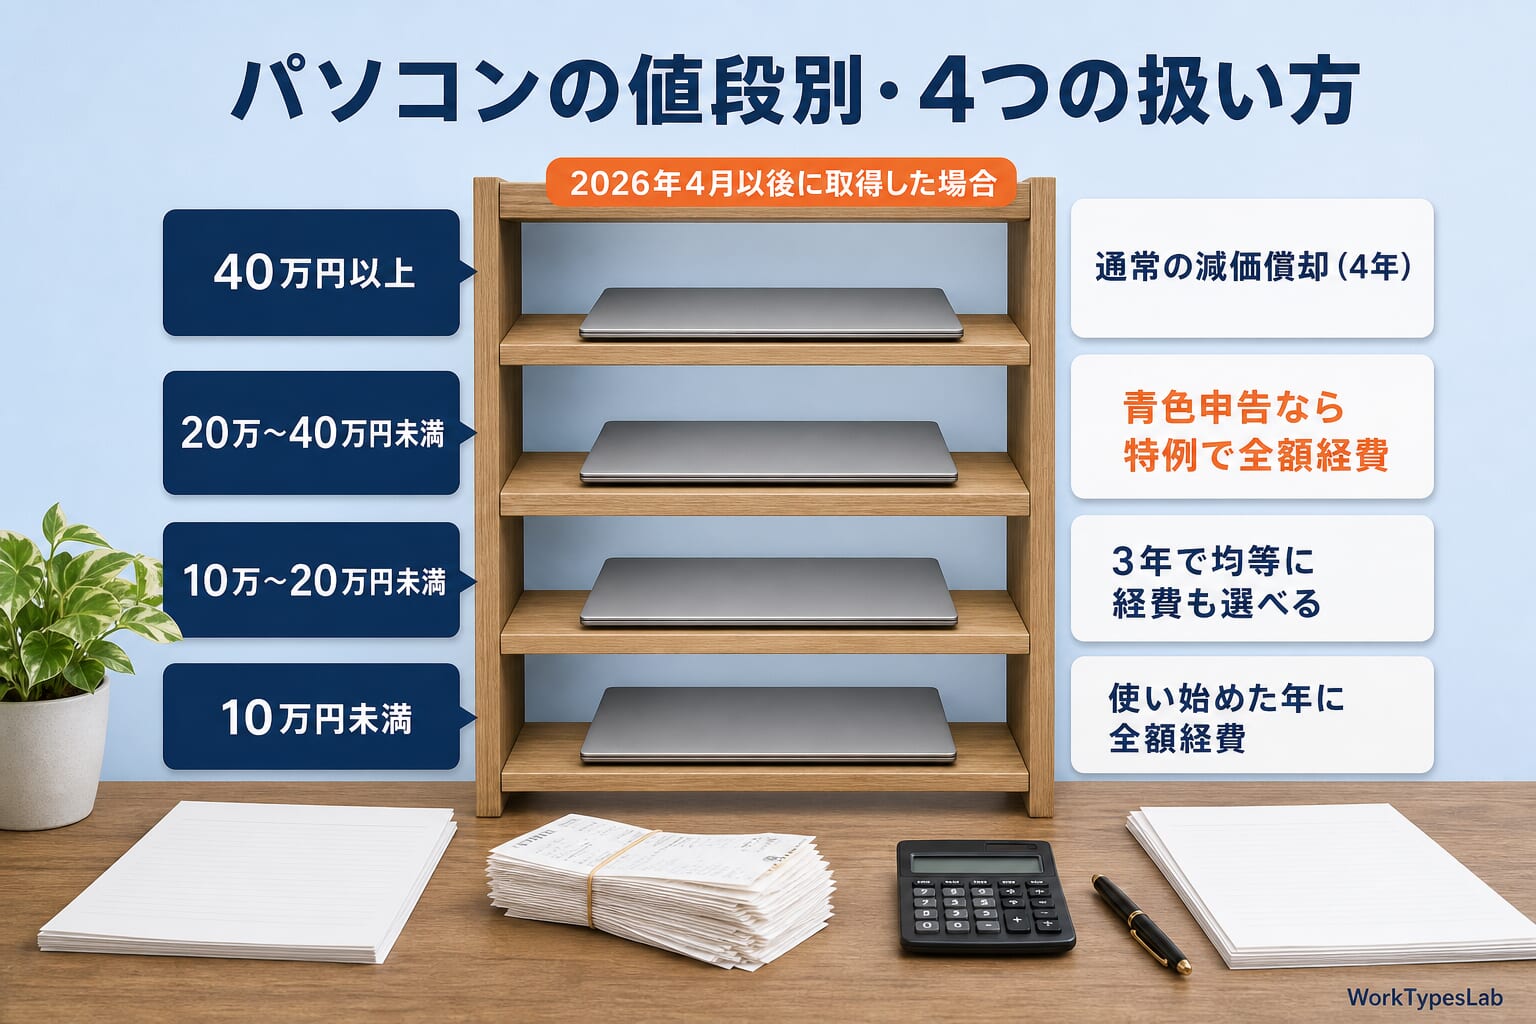
ここで、パソコン1台の取得価額ごとに、経費の入れ方を整理します。2026年4月1日以後に取得した場合です。
| 取得価額 | 青色申告 | 白色申告 |
|---|---|---|
| 10万円未満 | 使い始めた年に全額経費 | 使い始めた年に全額経費 |
| 10万円以上20万円未満 | 一括償却資産(3年で均等)/特例で全額/通常の減価償却 から選ぶ | 一括償却資産(3年で均等)/通常の減価償却 から選ぶ |
| 20万円以上40万円未満 | 特例で全額/通常の減価償却 から選ぶ | 通常の減価償却 |
| 40万円以上 | 通常の減価償却 | 通常の減価償却 |
10万円未満と、20万円未満の一括償却資産は、所得税法施行令(第138条・第139条)のルールで、青色・白色を問いません。40万円未満の特例だけが「青色申告」の特典です。
通常の減価償却だと、1年目に経費になるのは一部だけです
「通常の減価償却」と「特例で全額」の差が、どのくらいになるのかを数字で見てみます。
パソコン(サーバー用を除く)の法定耐用年数は4年です(国税庁「主な減価償却資産の耐用年数表」)。個人事業主の法定の償却方法は一般的に定額法で、耐用年数4年の定額法の償却率は0.250です(減価償却資産の耐用年数等に関する省令 別表第八)。年の途中で使い始めた場合は、その年は月割りになります。
仮に、取得価額360,000円のパソコンを4月に買って、4月から仕事で使い始めたとします(金額は計算のための仮の数字で、特定の製品の値段ではありません)。
| 1年目に経費になる額 | 計算 | |
|---|---|---|
| 通常の減価償却 | 67,500円 | 360,000円 × 0.250 × 9/12 |
| 40万円未満の特例 | 360,000円 | 全額 |
通常の減価償却だと、残りは2年目から毎年90,000円ずつ、最後の年に端数を経費にして、1円を残すところまで償却していきます。合計で経費になる額はどちらも同じです。変わるのは「いつ経費になるか」だけです。
一括償却資産(20万円未満)のほうは、たとえば180,000円なら、使い始めた年から3年間、60,000円ずつです。こちらは年の途中で使い始めても月割りにはなりません(取得価額の合計を3で割るだけ)。
「全額を一度に」が、いつも得とは限りません
ここはよく誤解されるところなので、書いておきます。
特例は「使える」制度で、「使わなければいけない」制度ではありません。そして、経費が税金を減らす効果は、その年の所得にかかる税率の高さで決まります。
たとえば、開業したばかりで売上がまだ小さく、その年の所得がもともと低い。そんな年に360,000円を一度に経費にしても、減る税金はわずかかもしれません。逆に、翌年以降に所得が伸びる見込みなら、4年に分けて経費にしたほうが、税率の高い年に経費を回せることもあります。
どちらが有利かは、その人の所得の見込みで変わります。「一括で落とせる=得」と決めつけずに、今年と来年の所得の見込みを並べてから決めるのがいいと思います。
同じ値札でも、線の内側に入る人と外側に出る人がいます
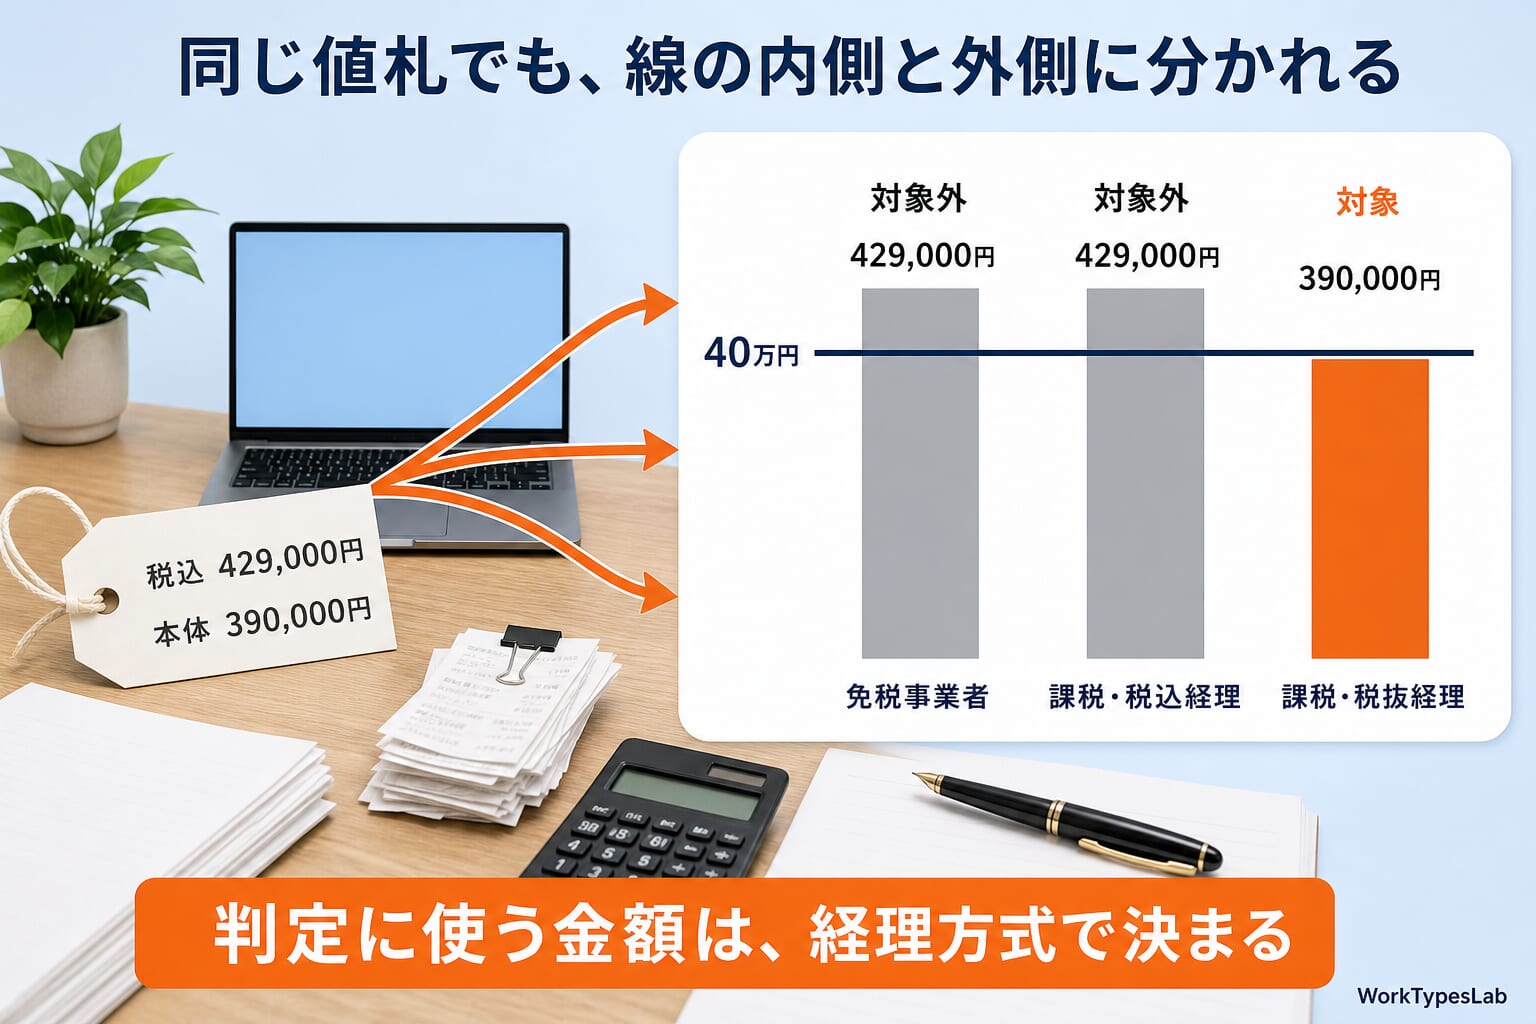
ここが、この記事の芯です。
国税庁のタックスアンサー No.2100 には、こう書かれています。
取得価額の判定に際し、消費税の額を含めるかどうかは納税者の経理方式によります。すなわち、税込経理であれば消費税を含んだ金額で、税抜経理であれば消費税を含まない金額で判定します。なお、免税事業者の経理方式は税込経理になります。
― 国税庁 タックスアンサー No.2100「減価償却のあらまし」(注5)
つまり、こういうことです。
| あなたの立場 | 判定に使う金額 |
|---|---|
| 消費税の免税事業者 | 税込の金額 |
| 課税事業者で、税込経理 | 税込の金額 |
| 課税事業者で、税抜経理 | 税抜の金額 |
税込429,000円のパソコンで比べてみます
本体価格390,000円、消費税10%で税込429,000円のパソコンがあったとします(これも計算用の仮の金額です)。
| 立場 | 判定に使う金額 | 40万円未満? |
|---|---|---|
| 免税事業者 | 429,000円 | いいえ(特例の対象外) |
| 課税事業者・税込経理 | 429,000円 | いいえ(特例の対象外) |
| 課税事業者・税抜経理 | 390,000円 | はい(特例の対象) |
まったく同じパソコン、同じ値札です。それでも、税抜経理の課税事業者だけが特例の内側に入ります。
では、税込440,000円(本体400,000円)ならどうか。税抜で見ても400,000円で、「40万円未満」ではありません。この場合は誰が買っても対象外です。「未満」は、その金額ちょうどを含まないからです。
免税事業者の人にとっての実質的な上限は、税込で40万円未満です。消費税10%の商品なら、本体価格がおおよそ36万3千円台までが目安になります。インボイス制度が始まってから「免税事業者のままでいる」ことを選んだ人も多いと思いますが、その場合、ネットで見かける「税抜40万円未満まで大丈夫」という説明は、自分には当てはまらないということになります。
周辺機器を分けて買えば線の下に入る、とは限りません
もうひとつ、よく聞く考え方に「本体とモニターを別々に買えば、1つずつは線の下に入る」というものがあります。
国税庁の租税特別措置法関係通達(28の2-2)では、40万円未満かどうかは「通常1単位として取引されるその単位」で判定するとされていて、器具・備品については「1個、1組又は1そろいごと」に判定すると書かれています。セットで1つとして機能するものを、請求書だけ分けて線の下に潜らせる、という使い方は想定されていないと読むのが自然です。どこまでが「1組」かは物によって違うので、迷う組み合わせは税務署に確認してください。
2026年分の確定申告は「3月までに買った分」と「4月以降に買った分」で線が違います
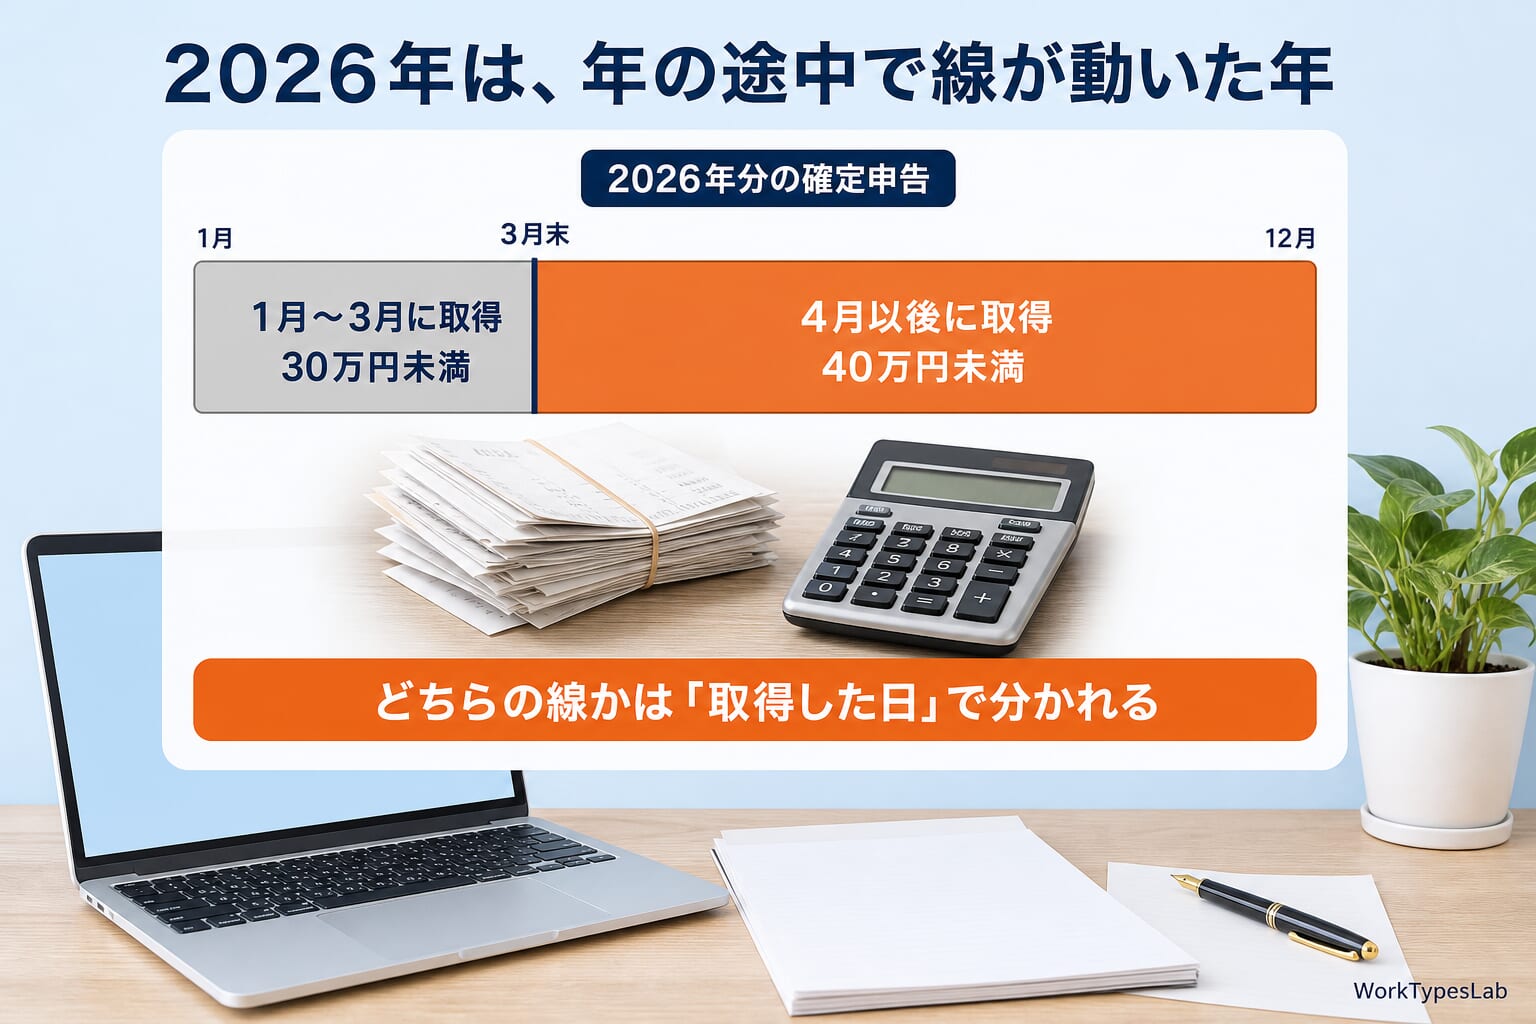
2026年は、ちょうど年の途中で線が動いた年です。だから2026年分の確定申告(2027年の2〜3月)では、同じ年の中に2本の線が混ざります。
| 取得した時期 | 特例の線 |
|---|---|
| 2026年1月1日〜3月31日 | 30万円未満 |
| 2026年4月1日以後 | 40万円未満 |
国税庁 No.2100 の書き方は「令和8年3月31日までに取得した場合の取得価額は10万円以上30万円未満」です。つまり、どちらの線を使うかは「取得した日」で分かれると読めます。法人向けの国税庁の改正解説でも、「令和8年4月1日以後に取得等をする減価償却資産」から40万円未満になったと説明され、図には「取得等をする日で、取得価額基準及び対象法人について判定」と書かれていました。
一方で、条文の要件は「取得し、かつ、業務の用に供した」ことです。経費にできるのは、仕事で使い始めた年の分です。12月に買って、使い始めたのが翌年1月なら、経費にするのは翌年分になります。
ひとつ注意があります。たとえば「2026年3月に買って、4月から使い始めた35万円のパソコン」のような境目のケースです。上の国税庁の書き方からすると取得日(3月)で判定して30万円の線になり、特例の対象外と読めます。ただ、個人向けの改正法の経過措置(附則)の条文そのものは、私は今回確認できていません。この境目に当てはまる人は、申告の前に税務署で確かめてください。
300万円の上限は、開業した年は月割りです
年間の合計が300万円まで、という上限にも細かい決まりがあります。条文では、業務を始めた年と、やめた年は、300万円を12で割って、その年に業務を営んでいた月数を掛けた金額が上限になります(1か月に満たない端数は1か月)。
たとえば7月に開業した年なら、7月〜12月の6か月で、300万円 ÷ 12 × 6 = 150万円が上限です。開業の年にパソコンやカメラ、機材をまとめて揃える人は、ここで上限に当たることがあります。
特例を使う前に知っておきたい3つのこと
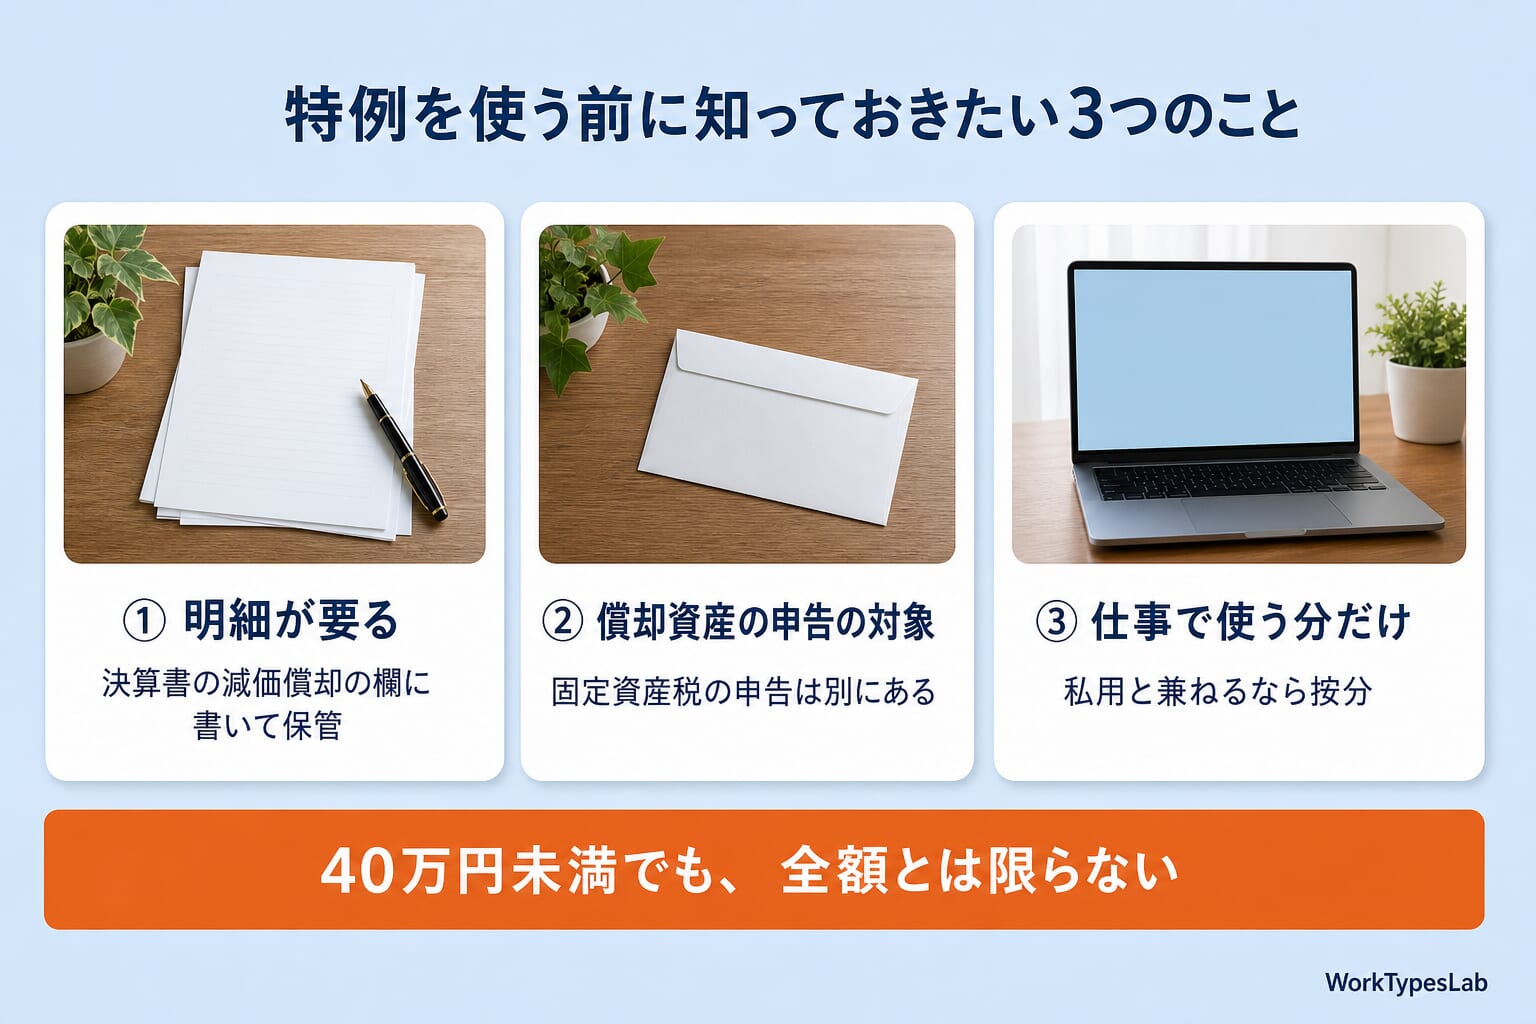
ここまでで「自分は使えそうだ」と思った人向けに、使うときに見落としやすい点を3つ並べます。
① 申告のときに「明細」が要ります
この特例は、確定申告書に少額減価償却資産の取得価額に関する明細書を添付した場合に限って使えます(租税特別措置法第28条の2第3項)。
ただし、国税庁の通達(28の2-3)で、青色申告決算書の「減価償却費の計算」欄に、この特例を適用していること・適用した資産の取得価額の合計額・明細は別途保管していること、を書いて出せば、明細書の添付を省略してよいとされています。帳簿とは別に、何をいつ、いくらで買ったかの一覧を手元に残しておけばいい、ということです。
② 固定資産税(償却資産)の申告の対象になります
これは所得税ではなく、市区町村(東京23区なら都)の税金の話です。意外と知られていないので、強めに書いておきます。
東京都主税局の説明では、中小企業者等の少額資産の特例を適用した資産は、固定資産税(償却資産)の申告の対象とされています。一方で、10万円未満で全額経費にしたものと、20万円未満で一括償却資産(3年均等)にしたものは、申告の対象外です。
| 所得税での処理 | 償却資産の申告 |
|---|---|
| 10万円未満で全額経費 | 対象外 |
| 一括償却資産(20万円未満・3年均等) | 対象外 |
| 40万円未満の特例で全額経費 | 対象 |
| 通常の減価償却 | 対象 |
償却資産の申告は、1月1日時点で持っている事業用の資産について、1月31日までに出すのが基本です。東京都の説明では、課税標準額の合計が150万円未満なら課税はされません(免税点)。パソコン1台なら税金がかかることはまずないと思いますが、「申告の対象になる」ことと「税金がかかる」ことは別です。手続きの要否は自治体によって案内が違うので、お住まいの市区町村のページで確かめてください。
なお、この東京都のページも、2026年10月2日に見た時点では、中小企業特例を適用できるのは「令和8年3月31日までに取得した資産」という改正前の書き方のままでした。償却資産の申告の対象になるかどうかの説明として読み、特例の線や期限は国税庁のページで確かめるのが安全です。
ちなみに、10万円以上20万円未満のパソコンなら、一括償却資産を選べば償却資産の申告の対象から外れます。特例で全額を一度に経費にするか、3年に分けて申告の手間を減らすか。ここも選べるところです。
③ 私用と兼ねているなら、経費にできるのは仕事で使う分だけです
個人事業主のパソコンは、仕事と私用の両方で使うことが多いと思います。国税庁 No.2210「必要経費の知識」では、家事上と業務上の両方にかかわる費用(家事関連費)のうち必要経費になるのは、業務上必要だったことが明らかに区分できる部分に限られるとされています。
仕事で使うのが7割なら、経費にできるのはその7割です。特例を使うかどうかとは別の話なので、「40万円未満だから全額」ではなく「40万円未満だから、仕事で使う分をその年に全額」と覚えておくと間違えにくいと思います。
白色申告の人・副業の人はどうなるか
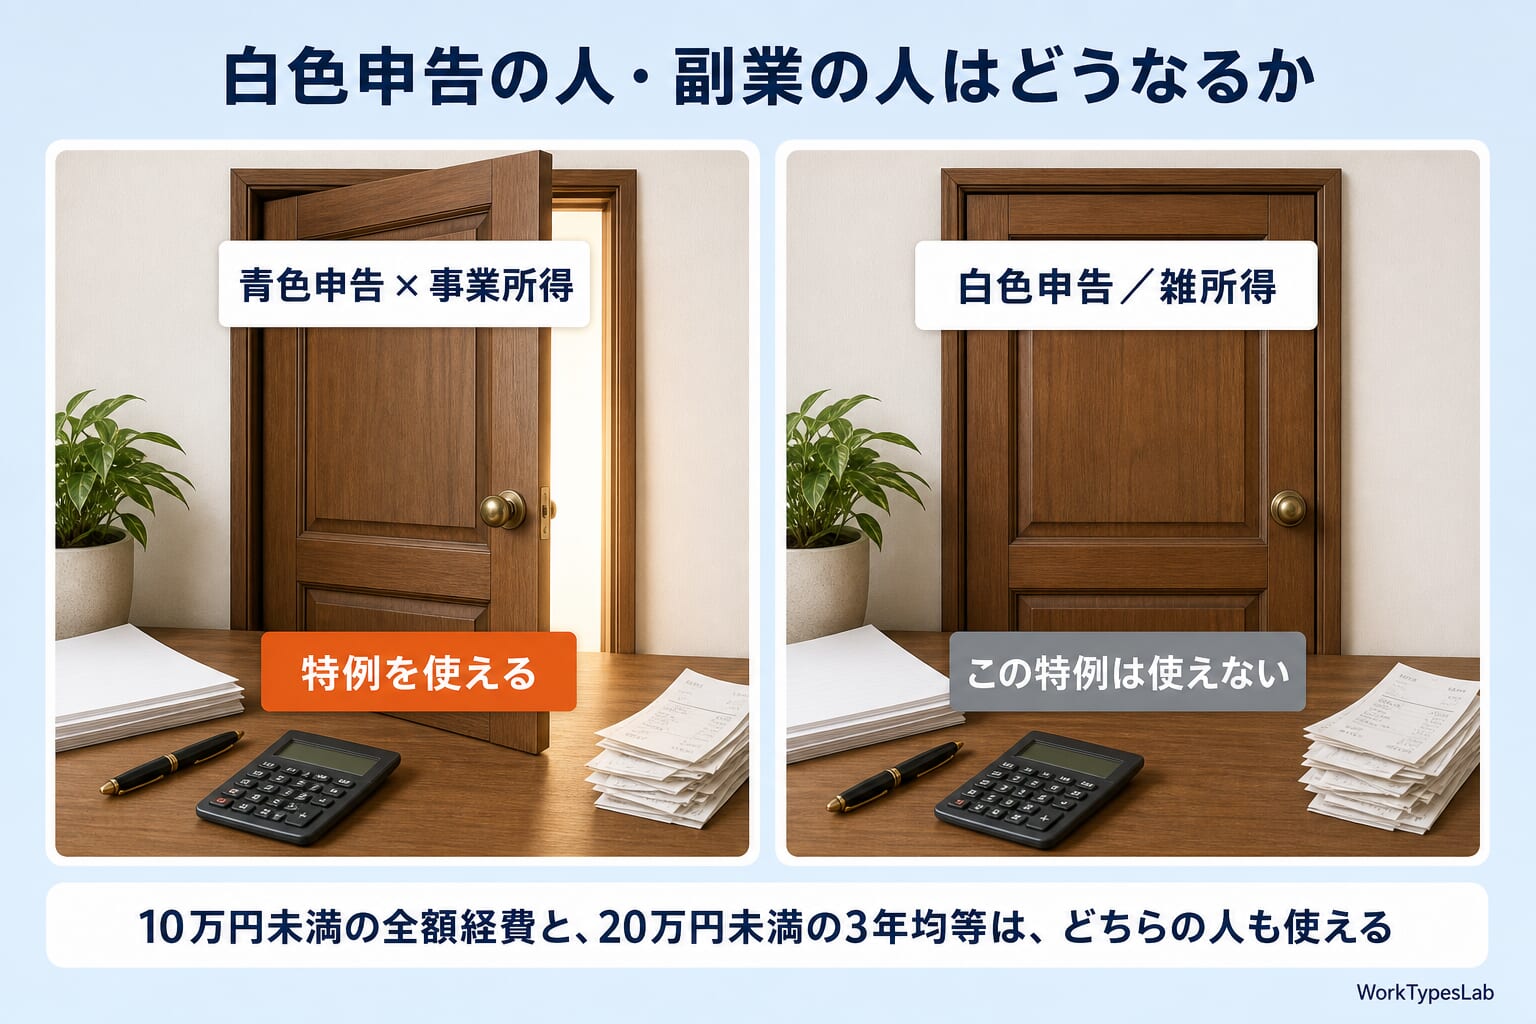
白色申告の人は、この特例を使えません
条文の対象は「青色申告書を提出するもの」です。白色申告の人が使えるのは、10万円未満の全額経費と、20万円未満の一括償却資産(3年均等)までで、それより高いパソコンは通常の減価償却になります。
では、パソコン1台のために青色申告に切り替えるべきか。私はそうは思いません。青色申告は、帳簿の付け方や承認申請の期限など、パソコン1台よりずっと大きな話です。「いつ経費になるか」が数年ずれるだけの差のために、申告の方式を選ぶ必要はないと思います。
副業を「雑所得」で申告している人も対象外です
ここは見落とされがちです。条文で特例の対象になっているのは、不動産所得・事業所得・山林所得を生む業務の用に供した資産です。雑所得は入っていません。
会社員の副業で、収入を雑所得として申告している人は、この特例の対象外ということになります(そもそも青色申告は、事業所得・不動産所得・山林所得がある人のための制度です)。一方で、10万円未満の全額経費と20万円未満の一括償却資産のルール(所得税法施行令第138条・第139条)は、雑所得を生む業務も対象に含めて書かれています。
会計ソフトが要らない人・要る人
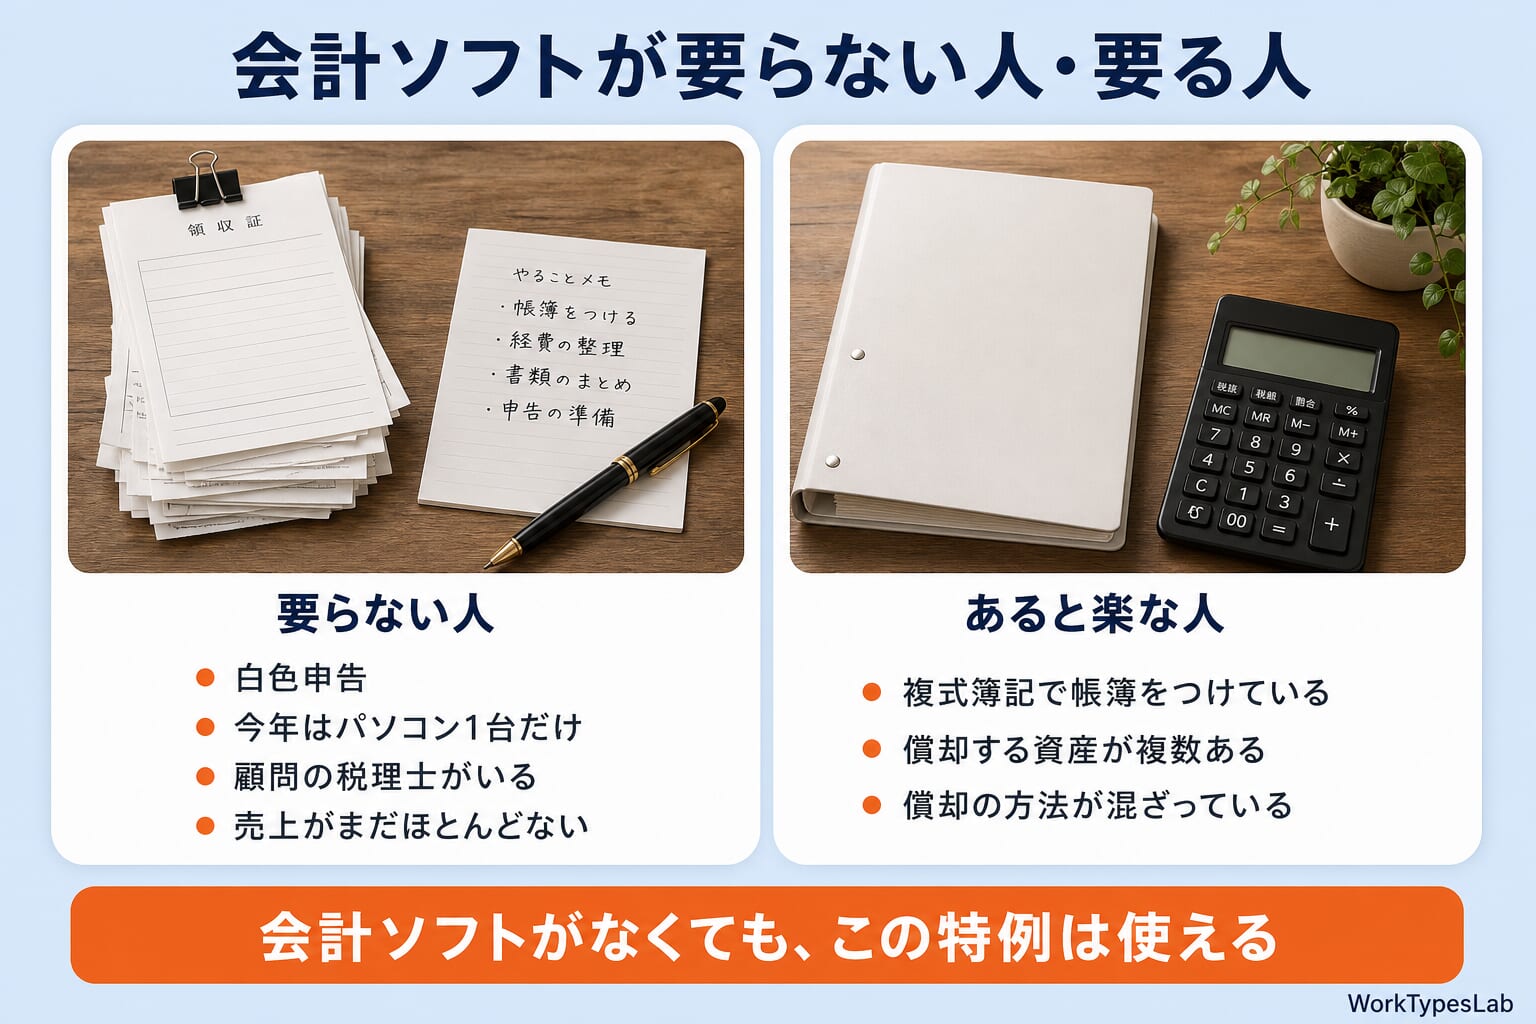
ここまで読んで「計算が面倒そうだから会計ソフトを入れたほうがいいのかな」と思った人もいるかもしれません。先に、要らない人をはっきり書いておきます。会計ソフトを入れなくても、この特例は使えます。
- 白色申告の人。この記事の特例はそもそも使えません。収支内訳書の減価償却の欄は、紙や国税庁の確定申告書等作成コーナーでも書けます
- 今年買う資産がパソコン1台だけの人。特例を使うなら、書くのは「特例を適用していること」「取得価額の合計」「明細は別途保管」の3点です。1台なら、手元のメモと領収書で足ります
- 顧問の税理士がいる人。固定資産の管理は税理士側のやり方に合わせたほうが早いです
- 売上がまだほとんどない人。先ほど書いたとおり、所得が低い年は特例を使う意味自体が小さくなります
逆に、会計ソフトがあると楽になるのは、こんな場合だと思います。
- 青色申告で65万円控除を取っていて、もともと複式簿記で帳簿をつけている
- パソコン以外にも、カメラ・機材・車など、何年かにわたって償却する資産が複数ある
- 通常の減価償却の資産と、特例で全額経費にした資産と、一括償却資産が混ざっていて、毎年の償却額を手で追うのがつらい
マネーフォワード クラウド確定申告は、公式の使い方ガイドで「固定資産台帳」画面に資産を登録すると減価償却費の計算や仕訳登録ができると説明しています。やよいの青色申告 オンラインも、公式の機能一覧に「固定資産の登録」「減価償却費の計算」「家事按分の計算」「固定資産台帳」が並んでいます(どちらも2026年10月2日に公式ページで確認)。
ただし、さきほど書いたとおり、会計ソフトのヘルプページにも30万円の説明が残っているものがありました。ソフトを使う場合も、40万円未満の資産を少額減価償却資産として登録したときに、決算書の「減価償却費の計算」欄がどう出るかを、最初の1台で確かめておくと安心です。
ソフト同士の違いは、当サイトのfreee vs マネーフォワード|AI機能で選ぶ会計ソフト2026で比べています。確定申告の作業全体をどこまで自動にできるかは、確定申告をAIで効率化する方法にまとめました。
無料お試しから触ってみたい場合は、こちらから入れます。


料金やプラン内容は改定されることがあります。申し込み前に各社の公式サイトで確認してください。
いきなり契約しなくて大丈夫です。固定資産を1件登録してみて、決算書のどの欄にどう出るかを見てから決めても遅くありません。
よくある質問
- パソコンは何円までなら一括で経費にできますか?
-
青色申告の個人事業主で、2026年4月1日以後に取得したパソコンなら、取得価額40万円未満まで、その年に全額を経費にできる特例があります(1年間の合計300万円まで)。2026年3月31日までに取得したものは30万円未満が線です。白色申告の人は、10万円未満なら全額経費、20万円未満なら3年で均等に経費にする方法が使えます。
- 40万円は税込ですか、税抜ですか?
-
人によって違います。免税事業者と、税込経理をしている課税事業者は税込の金額で、税抜経理をしている課税事業者は税抜の金額で判定します(国税庁 No.2100 の注5)。同じ税込429,000円のパソコンでも、税抜経理の課税事業者なら390,000円で判定するので対象になり、免税事業者なら429,000円で判定するので対象外です。
- 40万円ちょうどのパソコンは対象になりますか?
-
なりません。条文は「40万円未満」なので、40万円ちょうどは含まれません。税込440,000円(本体400,000円)のパソコンは、税抜で見ても400,000円なので、誰が買っても対象外です。
- 2026年3月に買ったパソコンにも40万円の線は使えますか?
-
国税庁 No.2100 の書き方では、使えません。「令和8年3月31日までに取得した場合の取得価額は10万円以上30万円未満」とされているので、3月までに取得したものは30万円の線で判定します。3月に買って4月から使い始めたような境目のケースは、申告の前に税務署で確認してください。
- 白色申告でもこの特例は使えますか?
-
使えません。租税特別措置法第28条の2の対象は「青色申告書を提出する」中小事業者です。白色申告の人が使えるのは、10万円未満の全額経費と、20万円未満の一括償却資産(3年均等)までです。
- 副業の収入を雑所得で申告しています。使えますか?
-
使えません。特例の対象は、不動産所得・事業所得・山林所得を生む業務に使った資産で、雑所得は含まれていません。10万円未満の全額経費と20万円未満の一括償却資産のルールは、雑所得を生む業務も対象です。
- 特例を使うと、ほかに手続きは増えますか?
-
確定申告での明細の添付と、固定資産税(償却資産)の申告の2つに注意してください。明細書は、青色申告決算書の「減価償却費の計算」欄に所定の事項を書き、明細を別に保管すれば添付を省略できます。償却資産のほうは、特例を適用した資産は申告の対象、一括償却資産(20万円未満・3年均等)は対象外です(東京都主税局の説明)。
- パソコン1台のために会計ソフトは必要ですか?
-
必要ありません。特例を使う場合に決算書へ書くのは「特例を適用していること」「取得価額の合計」「明細は別途保管」の3点で、1台なら領収書とメモで足ります。会計ソフトが役に立つのは、何年かにわたって償却する資産が複数ある人や、もともと複式簿記で帳簿をつけている人です。
まとめ|線は40万円未満。ただし「いつ取得したか」「税込か税抜か」で変わります
この記事で確かめたことを並べます。
- 青色申告の個人事業主がパソコンを一括で経費にできる線は、2026年4月1日以後に取得したものから「40万円未満」になりました。適用期限は2029年3月31日まで、年間の上限は300万円のままです
- 改正は令和8年法律第12号で、条文の違いは「令和8年→令和11年」「三十万円→四十万円」の2か所だけでした
- 30万円の記事が多いのは、2026年3月まではそれが正解だったからです。国税庁の法人向けページや通達の一部、会計ソフトのヘルプにも、2026年10月2日時点で30万円の文言が残っていました
- 40万円を税込で数えるか税抜で数えるかは、経理方式で決まります。免税事業者は税込です。同じ税込429,000円でも、対象になる人とならない人がいます
- 2026年分の確定申告は、3月までに取得した分は30万円、4月以降に取得した分は40万円の線です
- 特例を使った資産は、固定資産税(償却資産)の申告の対象になります。一括償却資産(20万円未満)は対象外です
- 白色申告の人、副業を雑所得で申告している人は、この特例の対象外です
冒頭の「30万円を少し超えたパソコン」に戻ると、答えはこうなります。
青色申告で、4月以降に買っていて、自分の経理方式で数えて40万円未満なら、その年に全額を経費にする道があります。ただ、それが得かどうかは今年の所得次第です。スペックを1段上げるかどうかは、税金の線ではなく、仕事に要るかどうかで決めて大丈夫だと思います。
参照した公式ページ(2026年10月2日に確認)
- 国税庁 タックスアンサー No.2100「減価償却のあらまし」:
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2100.htm - 国税庁 タックスアンサー No.2106「定額法と定率法による減価償却」:
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2106.htm - 国税庁 タックスアンサー No.2210「必要経費の知識」:
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2210.htm - 国税庁 タックスアンサー No.5408(法人税):
https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5408.htm - 国税庁「主な減価償却資産の耐用年数表」:
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/pdf/2100_01.pdf - 国税庁 租税特別措置法関係通達 第28条の2関係:
https://www.nta.go.jp/law/tsutatsu/kobetsu/shotoku/sochiho/801226/sinkoku/57/28/02.htm - 国税庁 所得税基本通達 49-39:
https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/08/12.htm - 国税庁「令和8年度 法人税関係法令の改正の概要」:
https://www.nta.go.jp/publication/pamph/hojin/kaisei_gaiyo2026/pdf/G.pdf - e-Gov法令検索 租税特別措置法 第28条の2(2026年1月1日版と現行版を比較)/租税特別措置法施行令 第18条の5/所得税法施行令 第138条・第139条/減価償却資産の耐用年数等に関する省令 別表第八:
https://laws.e-gov.go.jp/ - 東京都主税局「固定資産税(償却資産)」:
https://www.tax.metro.tokyo.lg.jp/kazei/work/shokyak_sis - e-Tax よくある質問「作成コーナーで『決算書』・『収支内訳書』を作成したい」:
https://www.e-tax.nta.go.jp/toiawase/faq/gaiyo/07.htm
制度や運用は変わります。申告の前に、上のページと所轄の税務署でご確認ください。
あわせて読みたい関連記事
📱 WorkTypesLab公式LINE|Noteメンバーシップ「ひとり経営のAI実践ラボ」月¥500
連載もバイブルも、月¥500で全部読み放題になるNoteメンバーシップを運営しています。公式LINEでは、新着記事とメンバー限定で解禁した設定例のお知らせを月2-3回お届けします。
- 📘 連載「Claude Code × ブログ自動化フルガイド」全章(通常各¥300)が読み放題
- 📗 バイブルシリーズ Vol.1・Vol.2(通常各¥4,980)も読み放題
- 📩 質問・感想はLINEから直接やりとり可能
※ LINEの配信は月2-3回・解除はいつでも1タップで可能です
ひとり経営の
AI実装ラボ
Claude Code × MCP × WordPress × Note の業務実装ノウハウが毎月届く
月¥500 · 解約はワンタップ。バイブル全章+連載+限定アーカイブ読み放題。

コメント